Abrimos la puerta para que muchos estrenaran carro nuevo
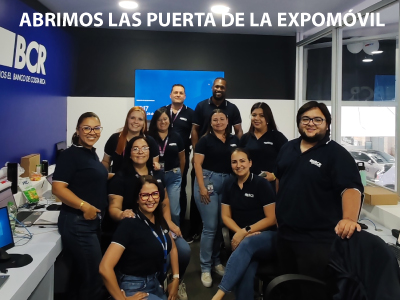
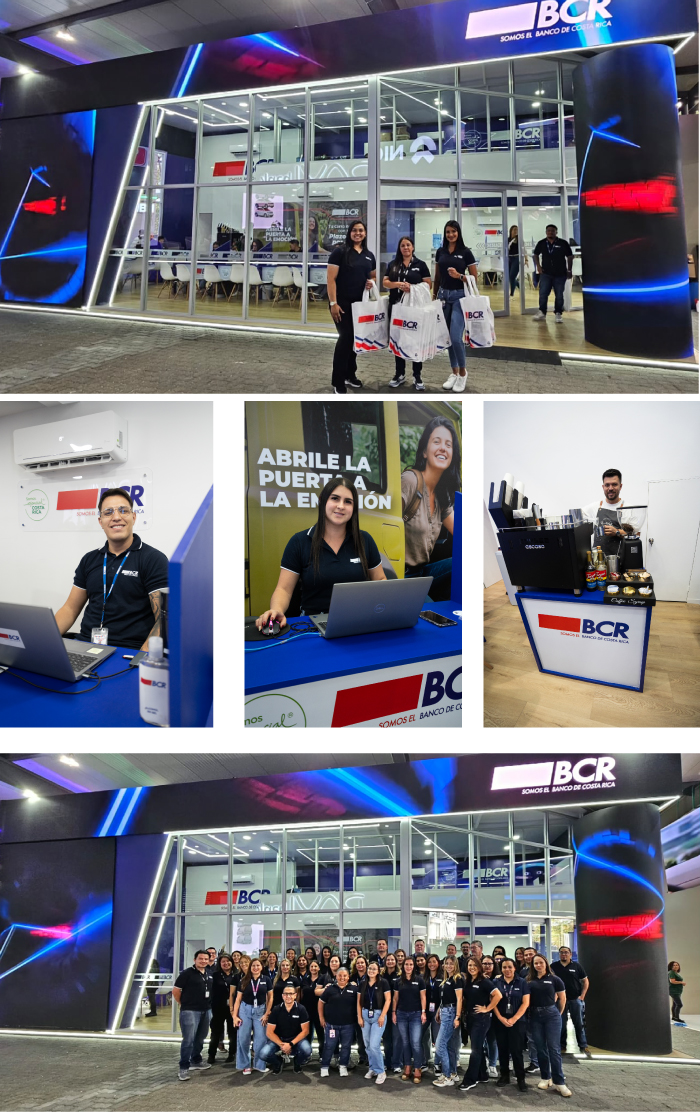
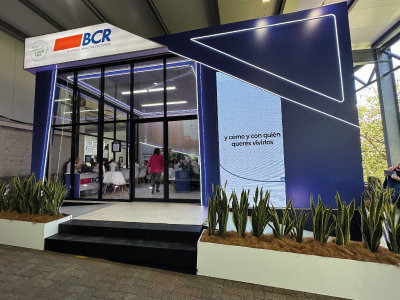
Del martes 21 al domingo 26 de abril, participamos en la Expomóvil 2026
Nuestros Promotores y Ejecutivos, especializados en financiamiento, se prepararon para atender e informar a los visitantes de nuestro stand sobre el portafolio tanto para automotores de combustión tradicional como de energías limpias.
Adquirir un carro nuevo de combustión o de energías limpias fue muy sencillo con la atractiva oferta de financiamiento que desarrollamos exclusivamente para esta feria. Uno de los elementos diferenciadores de nuestra propuesta fue la rápida resolución del crédito y el plazo de financiamiento de hasta ocho años sin distinción de moneda.
Julio César Trejos, Gerente General del BCR, quien participó en el evento de inauguración de la feria con uno de nuestros socios comerciales, mencionó que: “para este 2026 la meta del BCR en Expomóvil es cumplir el sueño de muchas personas de tener su primer carro, cambiar a un modelo reciente o incluso moverse de uno de gasolina a uno eléctrico, por ejemplo. En el BCR pensamos en cada necesidad y por eso nuestra oferta se adapta a cada una de sus necesidades”.
Agradecimiento a todas las áreas que han hecho posible que estuviesemos un año más presente en esta feria de renombre nacional.
Modificado el por Marlen Sanchez Badilla B3143FA2-7503-49DB-8EB9-D362555CF1FB msanchez@bancobcr.com
|
Actualización de avalúos para el control de la estimación
Con el fin de disminuir estimaciones, la Junta Directiva solicitó actualizar avalúos que, previa valoración costo-beneficio por parte de la Gerencia de Gestor de Crédito, impacten positivamente la estimación y aumente la utilidad del Banco.
Por tanto, próximamente la Jefatura de Seguimiento Crédito Empresarial, Jefatura Seguimiento Personas o la oficina de Análisis y Seguimiento de crédito y Estimaciones, le comunicará a la oficina donde pertenece el cliente, gestionar un nuevo avalúo al bien o bienes de su cliente.
Lo anterior se fundamenta en el acuerdo CONASSIF 14-21, donde la antigüedad del avalúo juega un factor de tiempo en el resultado del mitigador, entre más antiguo menos mitigador genera y mayor sería la estimación.
Beneficios de la actualización del avalúo:
- Controlar las estimaciones
- Fortalecer la suficiencia patrimonial
- Aumentar la capacidad de negociación de tasas de interés más atractivas y competitivas
- Generar oportunidad de nuevos negocios con el cliente
Puntos importantes:
- Solicitud del avalúo: responsabilidad del área comercial según procedimientos vigentes
- Gestión del avalúo: por medio de peritos internos, según capacidad instalada (no trasladar el costo al cliente)
- Pólizas de incendio: bienes que aumenten valor, deberán ajustarse en la siguiente renovación
- Justificación Área Comercial: deberá justificar las razones por las cuales decidió no gestionar el avalúo
- Resultados obtenidos: la Gerencia de Gestor de Crédito informara periódicamente al Comité de Crédito
Para más información visita nuestra página en la Comunidad de Crédito Seguimiento de Crédito Empresarial
Modificado el por Marlen Sanchez Badilla B3143FA2-7503-49DB-8EB9-D362555CF1FB msanchez@bancobcr.com
|
Cambio normativo para el ajuste de la tasa de interés ordinaria en las operaciones de crédito empresarial
El Comité de Crédito, en la sesión 18-2026CC del 28 de abril de 2026, encargó a la Gerencia Gestión de Crédito revisar el procedimiento y normativa vigente para el ajuste de tasa de interés en los casos de incumplimientos en las condiciones contractuales.
En dicha revisión se estableció que la oficina de Seguimiento Crédito Empresarial será la responsable de realizar la solicitud de ajuste de tasa cuando exista incumplimiento en las condiciones contractuales con el fin de fortalecer los controles internos, definir claramente las responsabilidades, establecer lineamientos que: aseguren el cumplimiento regulatorio, la adecuada gestión del riesgo y la correcta documentación de las justificaciones.
Esta responsabilidad empezará a regir a partir de julio 2026
La oficina de Seguimiento Empresarial solicitará al área comercial mediante el sistema Salesforce y vía correo electrónico, los descargos correspondientes a las observaciones vencidas vinculadas al incremento de la tasa y, en caso de no recibirse una respuesta satisfactoria dentro del plazo establecido, se procederá a realizar el ajuste de la tasa de interés conforme a lo pactado con el cliente.
Agradecemos la atención al cambio y colaboración brindada para proceder de forma oportuna.
| |
R E C U E R D E
La Norma SUGEF 2-10, Reglamento sobre la Administración Integral de Riesgos, establece la responsabilidad de las entidades de contar con un marco de gestión de riesgo de crédito que permita identificar, medir, controlar, monitorear y mitigar dichos riesgos de forma oportuna.
| |
Para más información vista nuestra página en la Comunidad de Crédito: Seguimiento de Crédito Empresarial
Modificado el por Marlen Sanchez Badilla B3143FA2-7503-49DB-8EB9-D362555CF1FB msanchez@bancobcr.com
|
Les recordamos que conforme está publicado, se ajustaron las tasas de interés mejorando nuestra oferta financiera para los productos de:
- Vehículos- colones:
- Vivienda colones:
Fechas de vigencia para los casos de vehículos nuevos con las condiciones anteriores:
- Vigencia máxima para incluir casos al Flujo de Crédito: 15-08-2023.
- Fecha máxima para cierre de soluciones: 31-08-2023.
Fechas de vigencia para los casos de vivienda y consumo con las condiciones anteriores:
- Vigencia máxima para incluir casos al Flujo de Crédito: 08-09-2023.
- Fecha máxima para cierre de soluciones: 29-09-2023.
Importante:
- Recordar que para dictaminar el plazo de las ofertas, se toma como válido ante cada variación de tasas de interés, la vigencia de la cotización negociada y entregada al cliente mediante la herramienta Salesforce.
- Si dicha vigencia ya venció se tiene que recalcular con las condiciones que estén publicadas en la comunidad de crédito.
Para consultas puede comunicarse al correo: PER_0070@bancobcr.com
Modificado el por Kenneth Romero Picado 38EF3F72-B30F-4FCE-8DD9-4D8FDB3CC070 kromero@bancobcr.com
|
El domingo 19 de julio se implementaron ajustes en los eventos PRT11, PRM46, PRM52 del sistema SICC Préstamos, relacionados con el registro de comentarios relacionados a operaciones de préstamos.
Como parte de esta mejora, se incorporaron los siguientes controles:
- Se mostrará un mensaje preventivo con la leyenda: “PCI: No incluir datos de tarjetas”
- Se habilitará una ayuda en pantalla de cada evento orientada a reforzar las buenas prácticas para el registro de información en los comentarios
- Se implementó una validación automática que impedirá registrar secuencias de más de 13 dígitos consecutivos. En caso de detectarse una secuencia de este tipo, el sistema mostrará el mensaje: “PCI: Secuencia no permitida” y no permitirá continuar con el registro
Estas medidas tienen como finalidad prevenir el almacenamiento de información sensible de los clientes en campos de comentarios, fortaleciendo así los controles de seguridad, la protección de los datos y el cumplimiento de los estándares PCI, promoviendo una gestión más segura y confiable de la información.
Fortalezcamos la protección de la información de nuestros clientes y continuamos reforzando el cumplimiento de los lineamientos de seguridad establecidos por la normativa PCI DSS.
Modificado el por Marlen Sanchez Badilla B3143FA2-7503-49DB-8EB9-D362555CF1FB msanchez@bancobcr.com
|
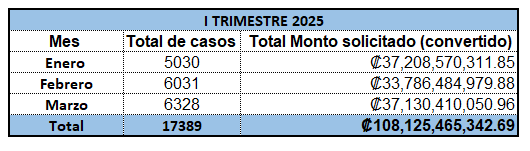
Durante el I trimestre del 2025, el C.S.O Análisis y Formalización de Personas procesó más de 108 mil millones de colones en colocación de créditos para un total de 17 389 casos.
Estos resultados están alineados a la gestión comercial que se viene desarrollando a través de las iniciativas del Nuestro Horizonte.
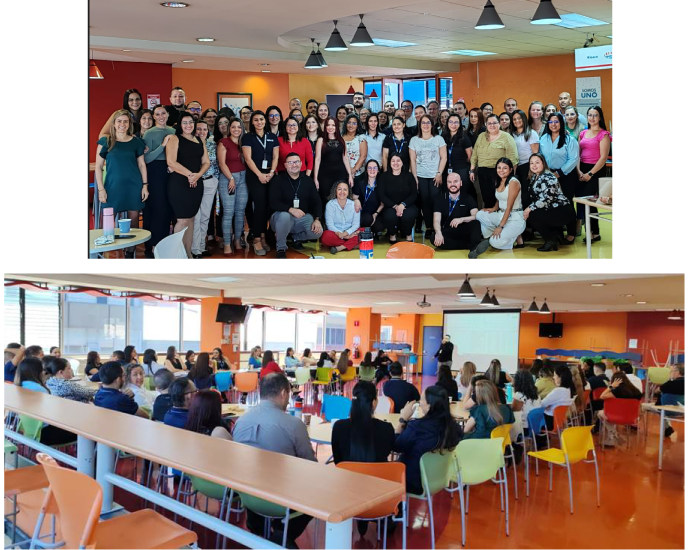
“Quiero reconocer el excelente trabajo que ha demostrado el equipo del CSO para atender la gran demanda de colocación que hemos recibido. Sabemos que la eficiencia en tiempos de respuesta forma parte del éxito en el servicio para la satisfacción de los clientes”, afirma @Juan Diego Marin AlfaroDAF93D3A-376D-4C43-AC95-10A8CA57AD82, Gerente de área a.i. de Gestión de Crédito Banca de Personas
El Centro de Soporte Operativo está compuesto por las unidades de análisis y formalización de Personas, la cual tiene a cargo todos los procesos relacionados con la recepción de los créditos de personas, su análisis, formalización, contabilización y activación además toda la tramitación de bonos y bonos crédito con el propósito de garantizar el flujo efectivo y eficiente de los mismos, colaborando así en el cumplimiento de los objetivos estratégicos del Conglomerado BCR.
Para ampliar información del CSO: Ingresar
Modificado el por Marlen Sanchez Badilla B3143FA2-7503-49DB-8EB9-D362555CF1FB msanchez@bancobcr.com
|
A partir de ahora, por una recomandeción de la Auditoría Interna, la cual fue acogida por la Administración, la Jefatura de Seguimiento Crédito Empresarial, solicitaá la incorporación del Formulario 9-OCD, Autorización para Clientes clasificados como Alto Riesgo, en las revisiones periódicas de los expedientes de crédito.
Este formulario se solicitará exclusivamente para los clientes que sean calificados con categoría de Alto Riesgo de acuerdo con los criterios establecidos en La Ley 7786 (Ley Sobre Estupefacientes, Sustancias Psicotrópicas, Drogas de uso No Autorizado, Actividades Conexas, Legitimación de Capitales y Financiamiento al Terrorismo)
Normativa relacionada:
- El Acuerdo CONASSIF 12-21, Artículo 29 inciso a. (Reglamento para la Prevención del Riesgo de Legitimación de Capitales, Financiamiento al Terrorismo y Financiamiento de la Proliferación de Armas de Destrucción Masiva, Aplicable a los Sujetos Obligados por el Artículo 14 de la Ley 7786)
Ver: Seguimiento de clientes TOP y empresas
Modificado el por Sonia Solis Murillo D453B854-3898-431D-98CF-F0D10C4587F8 sosolis@bancobcr.com
|
¡Nuevos convenios!
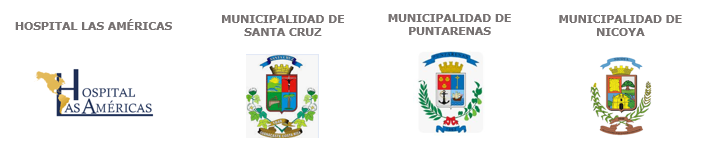
Si usted labora en Pérez Zeledón, Santa Cruz, Nicoya o Puntarenas, esto te interesa, le informamos que ya están disponibles los convenios con para Deducción de planilla con:
Inicie el año colocando el Súper Crédito Deducción de planilla, y aprovechemos los convenios de Deducción de planilla disponibles Lista de instituciones con convenio para Súper Crédito, cualquier consulta sobre estos y los demás convenios con instituciones, pueden realizarlas al buzón:
sinergiabcr@bancobcr.com
Modificado el por Marlen Sanchez Badilla B3143FA2-7503-49DB-8EB9-D362555CF1FB msanchez@bancobcr.com
|
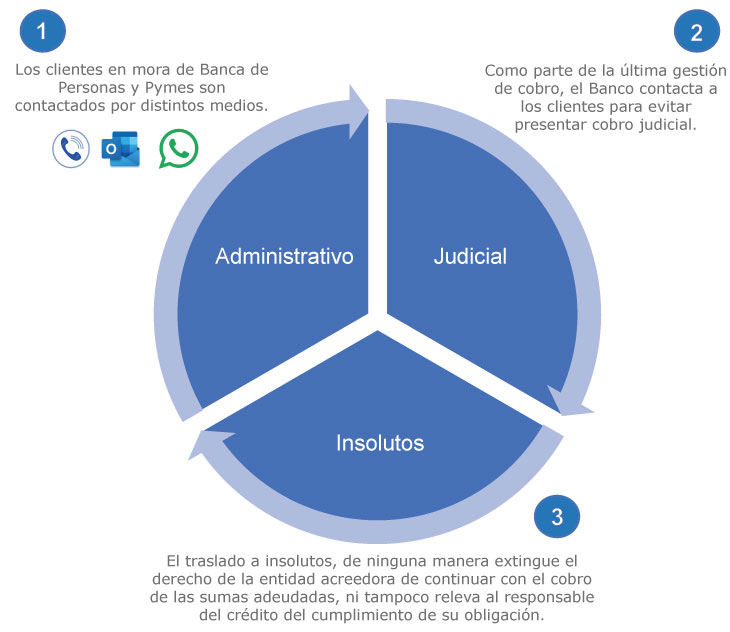
La Gerencia de Administración de Cobro y Bienes Adjudicados le invitan a apoyar la gestión cobratoria de la cartera de crédito en mora.
Es importante señalar que dentro de la gestión de recuperación de la cartera nuestros clientes siempre tendrán oportunidad de realizar un arreglo de pago incluso con un proceso judicial.
TIPOS DE COBRO
¿Cómo puede colaborar el área comercial?
En el caso de clientes marcados en insolutos, es aún más relevante tener los datos de contacto actualizados, incluso siendo primordial llamar a nuestra dependencia en caso de atender a un cliente en esta condición.
|
El papel de los compañeros del área comercial manteniendo actualizados los datos de contacto del cliente es de suma relevancia para poder realizar una eficaz gestión cobratoria.
|
Área responsable de la publicación: Gerencia de Administración de Cobro y Bienes Adjudicados | @Jonathan Castro Esquivel0D236800-FE46-429E-A4F8-734C154AB7D6
Modificado el por Marlen Sanchez Badilla B3143FA2-7503-49DB-8EB9-D362555CF1FB msanchez@bancobcr.com
|
El Banco de Costa Rica (BCR) bajó aún más las tasas de su oferta crediticia para la Expomóvil 2024.
De este modo la entidad ofrece la mejor propuesta de toda la feria tanto para adquirir un vehículo nuevo de combustión (cuota por millón de ¢14 065,00), o bien, de energías amigables con el ambiente como híbridos, eléctricos, de aire o hidrógeno (cuota por millón de ¢ 13 886,00).
Con respecto a las demás características de los planes de inversión estas se mantienen:
- Tasas fijas: de hasta tres años para los créditos en dólares y cuatro años para colones
- Monto máximo por financiar: de hasta $125 000 o su equivalente en colones a un plazo máximo de hasta ocho años
- Porcentaje de financiamiento: de un 90% en colones y un 80% en dólares. En el caso de los créditos para motos nuevas y afines se financian sólo colones y hasta un 75%
El plan de inversión de las opciones crediticias del BCR en Expomóvil contempla el financiamiento de comisiones y gastos de formalización. Con respecto al seguro para automóviles, durante la feria se tienen beneficios especiales las seguradoras INS, Qualitas, Lafise y ASSA.
Beneficios para el cliente:
- Los descuentos de comisión de formalización se ofrecen tanto para solicitudes en colones como para dólares
- El plazo de resolución del crédito es sumamente rápido en comparación con el mercado
- Durante la feria, el stand del BCR tiene ejecutivos expertos que analizan en sitio las necesidades del cliente para adecuar a ellas las muchas facilidades que el banco ofrece
- También se cuenta con Promotores Pyme para conocer y ofrecer soluciones a las pequeñas y medianas empresa que visiten la feria
- Para las personas que no puedan visitar Expomóvil y deseen solicitar su crédito pueden acceder a BCR Directo y realizar la gestión de forma ágil y autogestionada
|