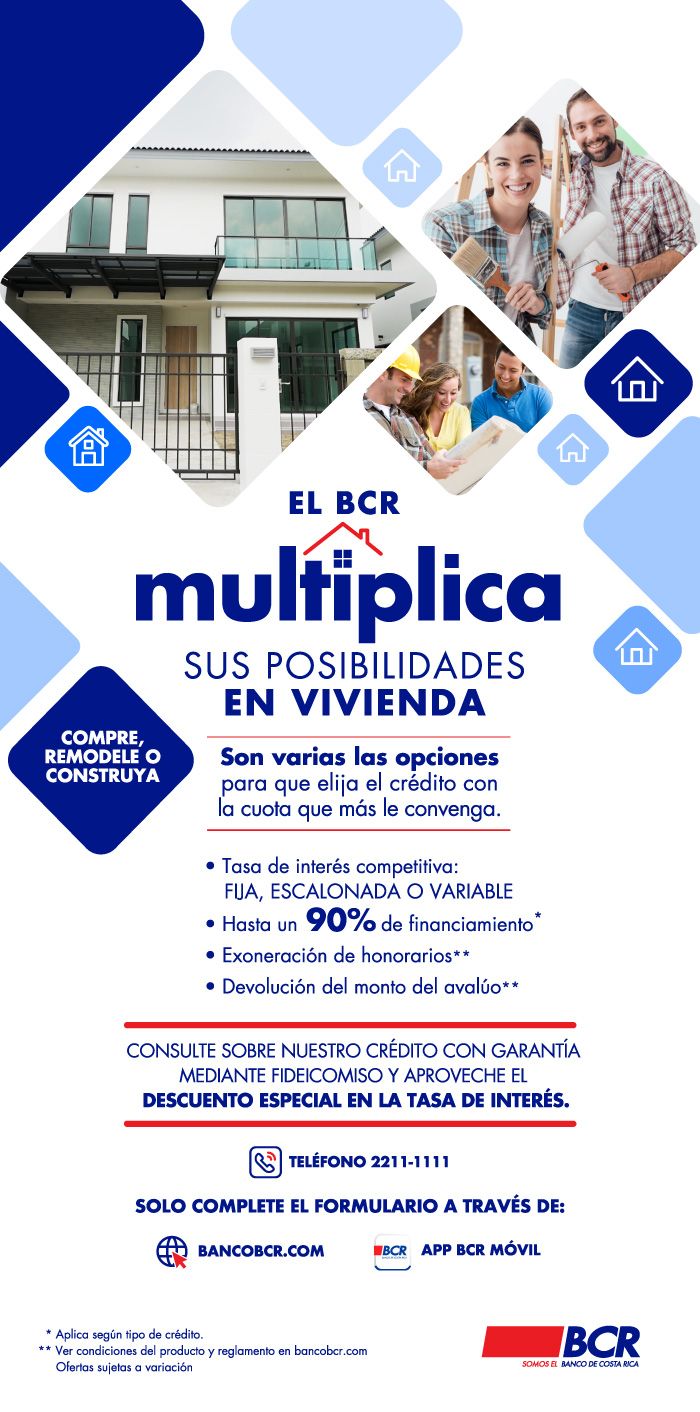
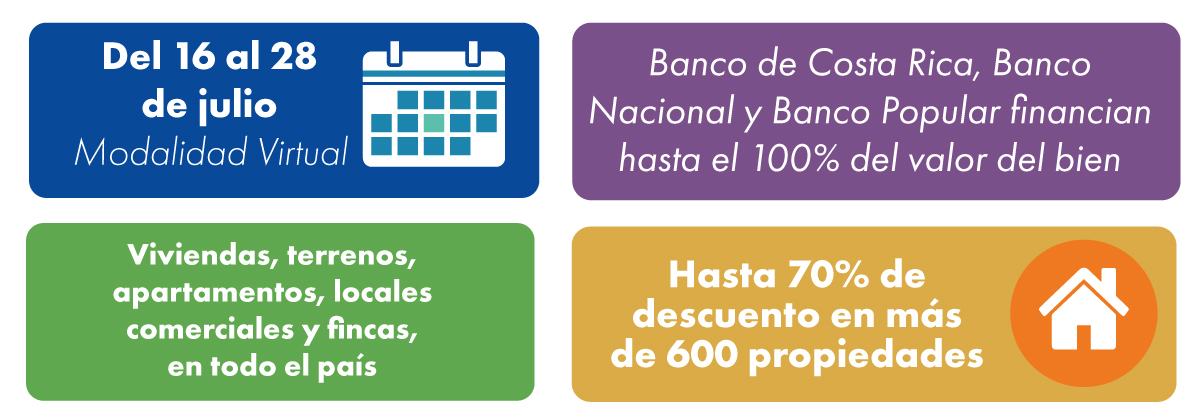
El Banco de Costa Rica, el Banco Nacional y el Banco Popular se unen un año más para llevar a cabo la Expo Venta de Propiedades en línea, a través de la cual las personas, familias o empresas pueden encontrar esa propiedad que se adecue a sus necesidades.
A través de sus páginas y aplicaciones oficiales, las tres entidades ponen a disposición más de 600 bienes adjudicados entre: viviendas, lotes, fincas o locales comerciales hasta con un 70% de descuento del valor en el mercado, por lo que esta feria representa una gran oportunidad para adquirir un bien a muy buen precio y con atractivos financiamientos tanto en colores como en dólares.
Estos bienes se localizan en diferentes zonas del país y pueden ser conocidas o adquiridos a través de los canales digitales y los sitios web de cada uno de los Bancos.
- Cantidad de propiedades: Alrededor de 127 bienes entre terrenos, casas, comercios y vehículos.
- Descuento: Hasta 50% de descuento
- Financiamiento: Se financia hasta el 100% del valor del avalúo.
- Plazo y tasa:
-
- ☑ En colones: Se financia a 30 años para hipoteca habitacional y 15 años para hipoteca comercial con una tasa fija del 8% o TBP + 1%, durante todo el plazo
- ☑ En dólares: Se financia a 25 años para hipoteca habitacional y 15 años para hipoteca comercial con una tasa fija de 5,50% para los primeros 5 años y luego Tasa Prime + 2,25%
Detalles adicionales:
- No se cobrarán los gastos de avalúo, de formalización, ni honorarios legales
- Se permite la cancelación anticipada sin costo alguno
- Sitio Web: www.ventadebienes.bancobcr.com
- Para consultas llamar al: 2547-7099
- Correo: consultasbienesbcr@bancobcr.com
“Expo Venta de Propiedades es una excelente oportunidad para que las personas o empresas encuentren esa propiedad que están buscando ya sea para vivienda o inversión, con precios muy competitivos y grandes beneficios. En el BCR tenemos un amplio y atractivo catálogo de bienes, para conocerlo les invitamos a visitar nuestro sitio web: https://ventadebienes.bancobcr.com. Cada propiedad tiene asignado un ejecutivo que le brindará todas las facilidades para que esa casa, lote o local sea suyo. ¡Contáctenos y negociemos!”, comentaA @Juan Diego Viquez Nunez, Encargado de Bienes del BCR.
Modified on by Marlen Sanchez Badilla B3143FA2-7503-49DB-8EB9-D362555CF1FB msanchez@bancobcr.com
|
Cambio normativo para el ajuste de la tasa de interés ordinaria en las operaciones de crédito empresarial
El Comité de Crédito, en la sesión 18-2026CC del 28 de abril de 2026, encargó a la Gerencia Gestión de Crédito revisar el procedimiento y normativa vigente para el ajuste de tasa de interés en los casos de incumplimientos en las condiciones contractuales.
En dicha revisión se estableció que la oficina de Seguimiento Crédito Empresarial será la responsable de realizar la solicitud de ajuste de tasa cuando exista incumplimiento en las condiciones contractuales con el fin de fortalecer los controles internos, definir claramente las responsabilidades, establecer lineamientos que: aseguren el cumplimiento regulatorio, la adecuada gestión del riesgo y la correcta documentación de las justificaciones.
Esta responsabilidad empezará a regir a partir de julio 2026
La oficina de Seguimiento Empresarial solicitará al área comercial mediante el sistema Salesforce y vía correo electrónico, los descargos correspondientes a las observaciones vencidas vinculadas al incremento de la tasa y, en caso de no recibirse una respuesta satisfactoria dentro del plazo establecido, se procederá a realizar el ajuste de la tasa de interés conforme a lo pactado con el cliente.
Agradecemos la atención al cambio y colaboración brindada para proceder de forma oportuna.
| |
R E C U E R D E
La Norma SUGEF 2-10, Reglamento sobre la Administración Integral de Riesgos, establece la responsabilidad de las entidades de contar con un marco de gestión de riesgo de crédito que permita identificar, medir, controlar, monitorear y mitigar dichos riesgos de forma oportuna.
| |
Para más información vista nuestra página en la Comunidad de Crédito: Seguimiento de Crédito Empresarial
Modified on by Marlen Sanchez Badilla B3143FA2-7503-49DB-8EB9-D362555CF1FB msanchez@bancobcr.com
|
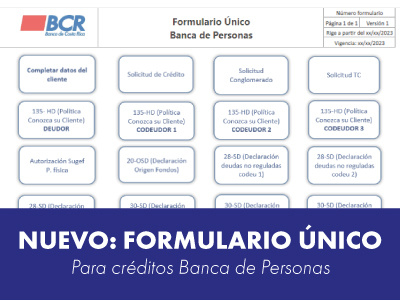
Con el objetivo de brindar un proceso más ágil al momento de realizar el llenado automático de los formularios de crédito a nivel de las solicitudes de crédito de Banca de Personas, el pasado 31 de agosto quedó publicado en el Portafolio de Productos de Crédito y Pymes de DOCUBCR, el nuevo formulario 75-SD Herramienta de crédito- Formulario Único.
Dichos enlaces, fueron publicados también en las wikis de cada uno de los productos de personas, en la Comunidad de Crédito.
Los formularios anteriores, mantendrán la siguiente vigencia:
• Vigencia máxima de recepción: 06-10-2023
• Fecha máxima para incluir estos casos al Flujo de Crédito: 23-10-2023
Para consultas puede comunicarse al correo: PER_0070@bancobcr.com
Modified on by Marlen Sanchez Badilla B3143FA2-7503-49DB-8EB9-D362555CF1FB msanchez@bancobcr.com
|
Don Ramiro, cliente del BCR, se presenta a una plataforma de servicios porque desea conocer cuál fue el detalle de los rubros correspondientes a la cuota del mes de abril y mayo.
Juanita, ejecutiva del BCR, lo atiende y procede a verificar detalle de cada cuota, en el evento PRI27 CONSULTA DE UNA CUOTA DE OPERACIÓN.
¿Qué puede observar en el evento PRI27?
a - La cuota financiera (abono, intereses),
b - Pólizas, otros cobros, comisiones.
Nota: Marcando con X al pie del PRI27 el sistema lo traslada al evento PRI34, te vas al @ y transmite, se va a mostrar el detalle de otros cobros en esa cuota.
¿Qué significan los códigos?
7193 POLIZA PAG. X BCR AL INS (131)
7194 POL PAG.X.BCR.INS (COVID-19)
Nota: En caso de consulta sobre estos cobros debes dirigirte al área a cargo (Corredora de Seguros) para que te indiquen por qué se dio el cambio en el cobro o en la prima de una póliza.
Además, en el evento PRI07 CONSULTA INFORMACION TABLA PAGOS DE UNA O.P. puedes ver si la cuota financiera aumentó, los cambios suelen ser por cambio de tasas, caso contrario se debe a otros cobros.
Datos que se muestran en el evento PRI07:
# CUOTA: 28
Estado de la cuota: PAG (Pagada) PAR (Parcial) PEN (Pendiente de pago)
Fec.Venci de la cuota: 10-10-2017
Días de cobro: 30 días
Frecuencia: M/M (Mensual)
T. Base (+) T. Plus (-) Rebaj (+) Sumar =TASA INT: 10%
Monto Cuota: ¢977.178.05
Monto Abono: ¢71.893.40 (la amortización es cuota menos intereses cobrados)
Monto Interés: ¢905.284.65 (la distribución de intereses dependerá de los días de la cuota)
Monto Póliza: ¢10.176.63
Es importante verificar el producto asociado a la operación de crédito, es decir la solución, como se compone, por ejemplo, si mantiene una tasa de interés fija en un plazo determinado (9% fijo durante los primero 3 años) posterior al periodo fijo, se aplica la variación escalonada de tasas (TBP+3%) (TBP+4.50).
Oficina responsable de la publicación: Herramientas y procesos de crédito
En caso de consultas: @Pamela Sanchez RamirezDBBAA586-0907-4F00-A9A4-ADDD9C0B5D18
Modified on by Marlen Sanchez Badilla B3143FA2-7503-49DB-8EB9-D362555CF1FB msanchez@bancobcr.com
|
Actualización de avalúos para el control de la estimación
Con el fin de disminuir estimaciones, la Junta Directiva solicitó actualizar avalúos que, previa valoración costo-beneficio por parte de la Gerencia de Gestor de Crédito, impacten positivamente la estimación y aumente la utilidad del Banco.
Por tanto, próximamente la Jefatura de Seguimiento Crédito Empresarial, Jefatura Seguimiento Personas o la oficina de Análisis y Seguimiento de crédito y Estimaciones, le comunicará a la oficina donde pertenece el cliente, gestionar un nuevo avalúo al bien o bienes de su cliente.
Lo anterior se fundamenta en el acuerdo CONASSIF 14-21, donde la antigüedad del avalúo juega un factor de tiempo en el resultado del mitigador, entre más antiguo menos mitigador genera y mayor sería la estimación.
Beneficios de la actualización del avalúo:
- Controlar las estimaciones
- Fortalecer la suficiencia patrimonial
- Aumentar la capacidad de negociación de tasas de interés más atractivas y competitivas
- Generar oportunidad de nuevos negocios con el cliente
Puntos importantes:
- Solicitud del avalúo: responsabilidad del área comercial según procedimientos vigentes
- Gestión del avalúo: por medio de peritos internos, según capacidad instalada (no trasladar el costo al cliente)
- Pólizas de incendio: bienes que aumenten valor, deberán ajustarse en la siguiente renovación
- Justificación Área Comercial: deberá justificar las razones por las cuales decidió no gestionar el avalúo
- Resultados obtenidos: la Gerencia de Gestor de Crédito informara periódicamente al Comité de Crédito
Para más información visita nuestra página en la Comunidad de Crédito Seguimiento de Crédito Empresarial
Modified on by Marlen Sanchez Badilla B3143FA2-7503-49DB-8EB9-D362555CF1FB msanchez@bancobcr.com
|
El domingo 19 de julio se implementaron ajustes en los eventos PRT11, PRM46, PRM52 del sistema SICC Préstamos, relacionados con el registro de comentarios relacionados a operaciones de préstamos.
Como parte de esta mejora, se incorporaron los siguientes controles:
- Se mostrará un mensaje preventivo con la leyenda: “PCI: No incluir datos de tarjetas”
- Se habilitará una ayuda en pantalla de cada evento orientada a reforzar las buenas prácticas para el registro de información en los comentarios
- Se implementó una validación automática que impedirá registrar secuencias de más de 13 dígitos consecutivos. En caso de detectarse una secuencia de este tipo, el sistema mostrará el mensaje: “PCI: Secuencia no permitida” y no permitirá continuar con el registro
Estas medidas tienen como finalidad prevenir el almacenamiento de información sensible de los clientes en campos de comentarios, fortaleciendo así los controles de seguridad, la protección de los datos y el cumplimiento de los estándares PCI, promoviendo una gestión más segura y confiable de la información.
Fortalezcamos la protección de la información de nuestros clientes y continuamos reforzando el cumplimiento de los lineamientos de seguridad establecidos por la normativa PCI DSS.
Modified on by Marlen Sanchez Badilla B3143FA2-7503-49DB-8EB9-D362555CF1FB msanchez@bancobcr.com
|
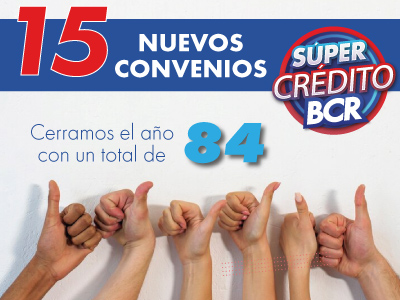
Nos complace informarles que hemos incorporado Nuevos convenios para la colocación del producto Súper Crédito mediante deducción de planilla con las empresas:
- COOPEGUANACASTE
- GRUPO DIRIA
- GRUPO DIRIA (CANAFISTOLA PROPERTY MANAGMENT)
- GRUPO DIRIA (DESARROLLO BAHIA TAMARINDO)
- GRUPO DIRIA (HORIZONTES DE LA PERLA DEL MAR)
- GRUPO DIRIA (ASEHOTADI)
- GRUPO HOGARES DE CR (HOGARES DE CR)
- GRUPO HOGARES DE CR (CENTRO CORPORATIVO INTERNACIONAL)
- GRUPO HOGARES DE CR (C.C.I. TORRE C)
- GRUPO HOGARES DE CR (JARDINES DEL RECUERDO)
- ECOS DE COLORES
- MUNICIPALIDAD DE PARRITA
- MUNICIPALIDAD DE DOTA
- MUNICIPALIDAD DE HEREDIA
- MUNICIPALIDAD DE ESCAZÚ
|
Con estas nuevas incorporaciones alcanzamos a hoy un total de 84 empresas e instituciones en las cuales podemos colocar este producto, el Equipo de Sinergia, conformado por Banca de Personas y Banca Corporativa, se mantiene en la constante gestión de nuevos convenios.
Consulte acá la Lista de Instituciones con convenio.
Para las instituciones que en la lista figuren con asteriscos:
*Requiere el cobro de una cuota por anticipado en la formalización (Estas operaciones no quedarán con una cuota adelantada)
**Requiere el cobro de dos cuotas por anticipado en la formalización (Se debe aclarar al cliente que la operación va a quedar con dos cuotas adelantadas el resto del plazo. Esta medida se toma debido a la frecuencia de retribución de la empresa o institución al banco)
Modified on by Diego Jimenez Corrales F1DB8C06-55D2-4993-8E6E-F6CF87423338 dajimenez@bancobcr.com
|
BCR aprueba crédito de inmediato y abre la puerta
para salir con carro nuevo de Expomóvil 2026
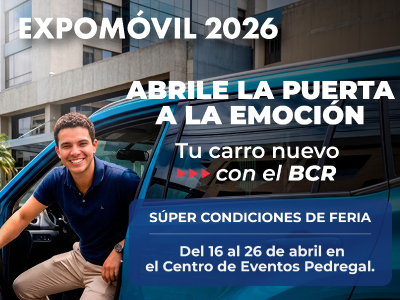
El Banco de Costa Rica participa de la Expomóvil 2026 que se realiza en el Centro de Eventos Pedregal, desde el jueves 16 y hasta el domingo 26 de abril, en un horario de 11:00 a.m. a 10:00 p.m., excepto los domingos, cuyo horario de cierre es a las 07:00 p.m.
Adquirir un vehículo nuevo de combustión o de energías limpias es muy sencillo con la oferta de financiamiento que hemos desarrollado exclusivamente para esta Expo. Uno de los elementos diferenciadores de la propuesta es que el Banco aprobará de inmediato los créditos a las personas que presenten su comprobante de ingresos. Además, el plazo de financiamiento es de hasta ocho años sin distinción de moneda.
El plan de inversión de ambas opciones contempla el financiamiento de comisiones y gastos de formalización. Con respecto al seguro para automóviles, durante la feria se manejan beneficios especiales las seguradoras INS, LAFISE y ASSA.
| Vehículos de combustión 🚕 | | Vehículos de energías limpias 🚔 | |
Se financia desde $8 000 y hasta $125 000 o su equivalente en colones a un plazo máximo de hasta ocho años.
El crédito se puede construir tanto en colones como en dólares y la garantía (prenda y sin Fiador) puede cubrir hasta el 90% del activo según tipo de vehículo y moneda.
En moneda nacional, la Tasa fija a cuatro años es de 8.80% y en dólares es de tres años a 7.80%.
Esta oferta crediticia está disponible para la compra de vehículos nuevos de combustión tradicional.
| |
El plan de inversión contempla la compra de vehículos nuevos que sean híbridos, eléctricos, de aire, de hidrógeno y otros tipos de energías limpias y no contaminantes.
El porcentaje de financiamiento es de un 90% para vehículos híbridos y 80% para automotores de eléctricos o de hidrógeno.
El monto mínimo del crédito es de $8 000 y el máximo de $125 000 o su equivalente en colones a un plazo máximo de hasta ocho años.
En moneda nacional, la Tasa fija a cuatro años es de 8.55% y en dólares es de tres años a 7.70%.
|
Beneficios adicionales para el cliente:
- Los descuentos de comisión de formalización se ofrecen tanto para solicitudes en colones como para dólares, según los productos que el cliente tenga con el BCR
- Durante la feria, el stand del BCR tendrá la presencia de ejecutivos expertos que analizarán en sitio las necesidades del cliente para adecuar a ellas las muchas facilidades que el banco ofrece
- También se contará con Ejecutivos Pyme para conocer y ofrecer soluciones a las micro pequeñas y medianas empresas que visiten la feria.
- Para las personas que no puedan visitar Expomóvil y deseen solicitar su crédito pueden acceder a Solicitudes en Línea y realizar la gestión de forma ágil y autogestionada también, visitando cualquiera de nuestras oficinas BCR a nivel nacional
Modified on by Marlen Sanchez Badilla B3143FA2-7503-49DB-8EB9-D362555CF1FB msanchez@bancobcr.com
|
Con el fin de estandarizar el procedimiento para la validación de firmas digitales en documentos que forman parte del expediente de crédito se instruye la aplicación de los siguientes pasos:
- Se debe utilizar el validador de documentos firmados digitalmente que se encuentra de manera pública en el sitio Central Directo perteneciente al Banco Central de Costa Rica, al cual se puede acceder en el siguiente enlace:
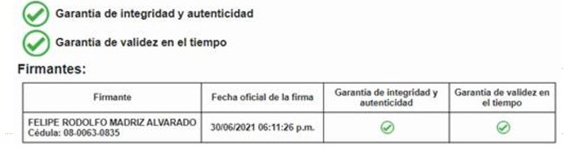
- Se debe verificar que al incluir el documento en el validador, el mismo muestre con un check en color verde los ítems de "Garantía de integridad y autenticidad", así como el de "Garantía de validez en el tiempo".
Resumen:
Los casos que se incluyan al sistema Salesforce deberán de contar con la validación de las firmas correspondientes a los documentos que forman parte del expediente de crédito, mediante el procedimiento mencionado anteriormente.
Área responsable de la publicación: Centro de Soporte Operativo
En caso de consultas contactar a: @Jose Guerrero CamachoE8F9AA77-489B-45B8-B2FE-E93905D64777
Modified on by Marlen Sanchez Badilla B3143FA2-7503-49DB-8EB9-D362555CF1FB msanchez@bancobcr.com
|
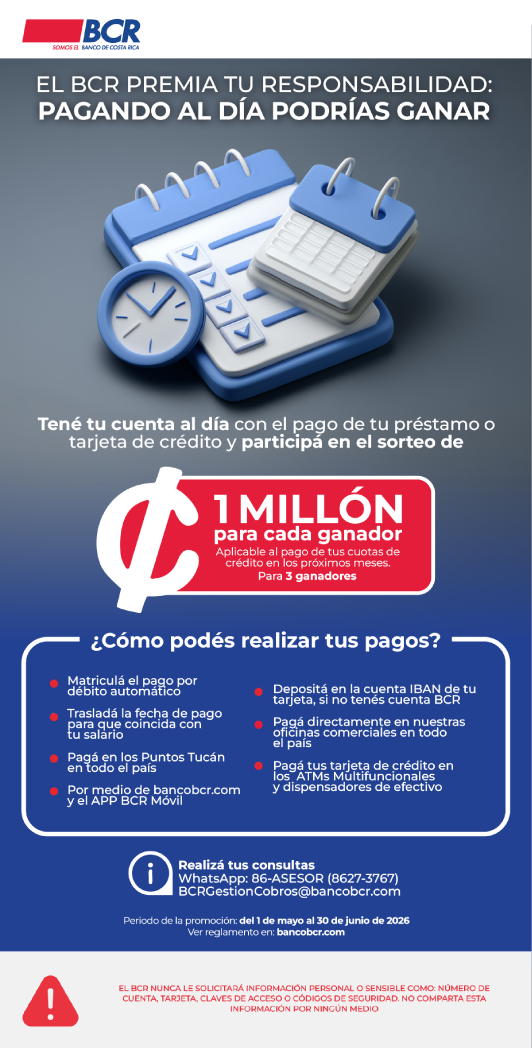
BCR impulsa gestión de Cobro Administrativo a través de campaña
El Cobro Administrativo es la gestión preventiva que realiza el BCR para recuperar deudas vencidas antes de iniciar otro tipo de acciones judiciales. Implica notificar al deudor, intentar acuerdos de pago y normalizar la situación financiera sin intervención de un juez.
Que nuestros clientes mantengan o pongan al día sus obligaciones con el Banco promueve que nuestro indicador de mora se mantenga dentro del margen definido y que la cartera de crédito esté saludable.
En aras de impulsar esa gestión desde el 1º de mayo y hasta el 30 de junio tendremos vigente la campaña “El BCR premia tu responsabilidad: pagando al día podrás ganar”, cuyo objetivo es estimular a nuestros clientes a mantenerse al día con sus operaciones crediticias.
|
Premio:
| | | |
 Tres ganadores recibirán un millón de colones que serán aplicados a los créditos de los clientes para los próximos meses
|
Los medios de contacto con los clientes serán correos electrónicos y a través de mensajes por WhatsApp por medio de BCR ASESOR.
Modified on by Kenneth Romero Picado 38EF3F72-B30F-4FCE-8DD9-4D8FDB3CC070 kromero@bancobcr.com
|
Recientemente el BCR participó en la Conferencia de Prensa convocada por el Gobierno de la República para dar a conocer los esfuerzos del sector financiero contra los créditos “Gota a Gota”. Con esta sinergia, se busca facilitar el acceso a créditos formales en condiciones accesibles para la población vulnerable, evitando así los riesgos asociados a la informalidad.
En las últimas semanas diferentes áreas que participan en el proceso de crédito han trabajado arduamente para poner a disposición nuestra oferta de financiamiento, la cual se ha denominado “Salvatanda”.
En los próximos días todas las condiciones, requisitos y demás características del producto serán publicados en el Catálogo de Productos y en www.bancobcr.com.
De momento y a partir de hoy, todos los clientes que consulten sobre “Salvatanda” deben ser redirigidos a BCR Directo ► Crédito ► Crédito Salvatanda.
Una vez que los clientes llenen el formulario se continuará con el proceso tal cual se realiza actualmente con los demás créditos, en esta ocasión, por parte de un equipo especializado conformado por compañeros de BCR Directo.
Características de “Salvatanda”:
• Crédito de consumo directo
• Solo en colones
• Plazo de hasta cinco años
• Tasa de interés: 47,7%, fija todo el plazo (alineados con la oferta del Sistema Financiero Nacional)
• Comisión de formalización 1%
• Garantía: Pagaré más contrato
• Monto mínimo: ¢50 000 y máximo ¢650 000
Para consultas, por favor escribir a: PER_0070@bancobcr.com
Modified on by Kenneth Romero Picado 38EF3F72-B30F-4FCE-8DD9-4D8FDB3CC070 kromero@bancobcr.com
|
Nos complace informarles que hemos incorporado las siguientes empresas e instituciones, para la colocación del producto Súper Crédito mediante deducción de planilla:
• MUNICIPALIDAD DE SANTA BÁRBARA
• GRUPO MATERIALES (CONCREFUERTE GM)
• GRUPO MATERIALES (ECOTRANSPORTES VILLACAS)
• GRUPO MATERIALES (FERREBUENA)
• GRUPO MATERIALES (FERRESUR)
• GRUPO MATERIALES (GRUPO MATERIALES CORP)
• GRUPO MATERIALES (INVERSIONES MÚLTIPLES SUPERMARES)
• GRUPO MATERIALES (MATERIALES CIUDAD NEILY)
• GRUPO MATERIALES (MATERIALES DE COTO BRUS)
• GRUPO MATERIALES (MATERIALES LA COSTA)
• GRUPO MATERIALES (MATERIALES POTRERO GRANDE)
• GRUPO MATERIALES (MATERIALES PUERTO JIMÉNEZ)
• GRUPO MATERIALES (MAYOREO DEL SUR)
• GRUPO MATERIALES (PROSEYCO)
• GRUPO NOSARA (CIENTO DIEZ PINTURA CDP)
• GRUPO NOSARA (DISTRIBUIDORA HESED)
• GRUPO NOSARA (FERRETERIAS GRUPO NOSARA)
• GRUPO NOSARA (SERVICENTRO NOSARA)
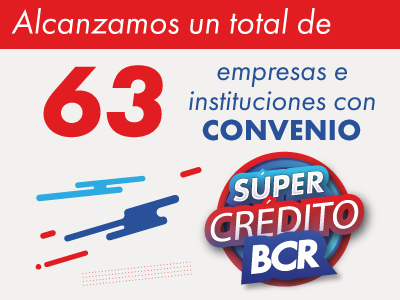
Con estas nuevas incorporaciones alcanzamos a hoy un total de 63 empresas e instituciones en las cuales podemos colocar este producto, el Equipo de Sinergia, conformado por Banca de Personas y Banca Corporativa, se mantiene en la constante gestión de nuevos convenios.
Debido al éxito de la promoción del 11% los primeros 5 años en el Súper Crédito, les informamos que se extenderá esta promoción especial para todas las empresas e instituciones con convenio, incluyendo el Conglomerado BCR, hasta el 31 de diciembre 2024.
Consulte acá la Lista de Instituciones con convenio.
Importante para las instituciones que en la lista figuren con asteriscos:
*Requiere el cobro de una cuota por anticipado en la formalización (en el primer cobro se rebajar una cuota y estas operaciones no quedan con una cuota adelantada)
**Requiere el cobro de dos cuotas por anticipado en la formalización (adicional a las dos cuotas de la formalización, es importante aclararle al cliente que en el primer cobro se van a rebajar dos cuotas y que la operación va a quedar con dos cuotas adelantadas el resto del plazo, esta medida se toma por la frecuencia de retribución de la empresa o institución)
Estos cobros por anticipado en la formalización, son necesarias para preparar el envío de la próxima cuota al patrono.
Modified on by Diego Jimenez Corrales F1DB8C06-55D2-4993-8E6E-F6CF87423338 dajimenez@bancobcr.com
|
Resultados participación Expomóvil 2025
En colaboración con los promotores de la Línea Especializada de Vehículos y diversas oficinas del país, el Banco de Costa Rica tuvo una destacada participación en la Expomóvil 2025, celebrada en Pedregal.
Durante esta feria, se evidenció un auge significativo en las colocaciones de crédito para vehículo nuevo, superando ampliamente los resultados obtenidos en los años 2023 y 2024.
Se presenta a continuación un detalle del comparativo:
|
Año
|
Operaciones
|
Monto (CRC)
| |
2023
|
199
|
₡2,838 millones
| |
2024
|
546
|
₡7,708 millones
| |
2025
|
1230
|
₡15,829 millones
|
Además, es importante mencionar que se refleja un crecimiento del 123% en la cartera de vehículos entre 2024 y 2025 lo cual es realmente significativo. Pasar de ¢21.786,51 millones a ¢48.739,20 millones indica una expansión fuerte en ese segmento de financiamiento de vehículos.
Este crecimiento refleja el compromiso del Banco de Costa Rica con el impulso de la movilidad y el acceso a financiamiento competitivo para nuestros clientes.
Modified on by Marlen Sanchez Badilla B3143FA2-7503-49DB-8EB9-D362555CF1FB msanchez@bancobcr.com
|
Les recordamos que conforme está publicado, la vigencia de las ofertas del producto de vivienda con condiciones de Expo-Construcción 2023, vencen el próximo 30 de junio del presente año.
Fechas de vigencia con condiciones de Expo- construcción 2023:
- Vigencia máxima de las condiciones y recepción de solicitudes “Expo Construcción 2023”: período de feria hasta el 30-06-2023.
- Fecha máxima para incluir estos casos al Flujo de Crédito: 31-07-2023.
- Fecha máxima para cierre de soluciones: 31-08-2023.
Importante recordar que las tasas actuales de los productos de Expo Construcción fueron modificadas a mediados de marzo, para dictaminar el plazo de las ofertas, se toma como válido ante cada variación de tasas de interés, la vigencia de la cotización negociada y entregada al cliente mediante la herramienta Salesforce.
Nota aclaratoria para los productos de consumo, vehículos y pymes:
- La vigencia de la oferta para el resto de los productos de crédito es la que se estipuló en la cotización entregada al cliente por medio de Salesforce, (generalmente son 30 días). Conforme fue aprobado por parte del Comité Corporativo de Activos y Pasivos.
- Si dicha vigencia ya venció se tiene que recalcular con las condiciones que estén publicadas en la comunidad de crédito.
Para consultas puede comunicarse al correo: PER_0070@bancobcr.com
Modified on by Sandra Duran Benavides 2626C493-8EFE-4001-AFFD-D5CBB23E64F8 sduran@bancobcr.com
|
El cliente Antonio Perez, solicita a Laura, Gerente de Oficina, le explique la razón de porque todos los meses le varía el monto amortizado a capital.
A continuación, la respuesta:
Don Antonio le comento:
- La amortización está en función de los días de intereses que tenga la cuota.
- La amortización es el resultado de restarle a la cuota financiera los intereses del mes.
- El Banco usa para el cálculo de intereses el factor de tiempo 365/360. Es decir cobra los 365 días del año con base en una comercial, es uno de los factores definidos en el código de comercio.
- Actualmente la banca en Costa Rica utiliza muy comúnmente este factor de tiempo.
- Se cobran los días que hay entre una fecha y otra.
EJEMPLO:
a- La cuota 36 inició el 12/11/2021 y venció el 12/12/2021, si se restan ambas fechas da 30 días.
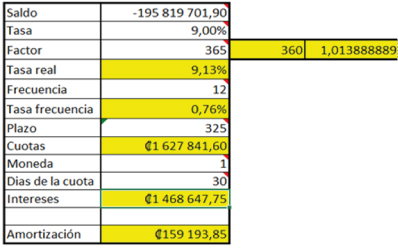
b- Si se calcula la cuota, tenemos un saldo inicial de ¢195.819.701.90, a una tasa del 9.00%, que al usar el factor 365/360 pasa a 9.13%, el crédito presenta una cuota financiera de ¢1.627.841.60.
c- Si llama la atención por qué la tasa pasa a 9.13%, es porque si no se considera el factor en un mes de 31 días la cuota financiera podría no alcanzar para el pago de los intereses y con ello la cuota se aproxima a 31 días de intereses; no obstante, los intereses de la cuota se calculan con la tasa nominal del 9.00% de forma que 195.819.701.90 x 30 días x 9.00% / 360 = 1.468.647.75, y como la cuota era de 1.627.841.60 – 1.468.647.75 da una amortización de 159.193.85.
d- Las cuotas siguientes tienen la particularidad de que la tasa comienza a subir, vuelve a un mes de 31 días, por ende, la amortización disminuye, porque la cuota no crece tanto en función del plazo restante como si crece los intereses, la cuota financiera.
e- Estos cálculos corresponden a una fórmula matemática que lo que usa es el plazo restante, saldo y tasa, y el incremento está en función de ese plazo restante, por lo que no es algo proporcional al incremento o disminución de la tasa.
Importante recordar los eventos de consulta de las cuotas de un crédito
- PRI07 Consulta Información Tabla de Pagos de una O.P.
- PRI27 Consulta de una cuota especifica de la OP. (Revisar tasa, días de la cuota, fecha de pago, frecuencia, saldo)
- PRI34 Consulta detallada de Gastos y pólizas asociados a la operación
- PRI21Consulta de Pagos Realizados a una Operación, además consulta el detalle del recibo pagado en una determinada fecha.
- PRI20 Cuotas y Abonos Extraordinarios
Área responsable: Oficina Herramientas de Crédito | @Pamela Sanchez RamirezDBBAA586-0907-4F00-A9A4-ADDD9C0B5D18
Modified on by Marlen Sanchez Badilla B3143FA2-7503-49DB-8EB9-D362555CF1FB msanchez@bancobcr.com
|
Oferta crediticia: Expoconstrucción 2022
El Banco de Costa Rica (BCR) se hizo presente en Expo Construcción 2022 que se realizó en el Centro de Eventos Pedregal del 18 al 22 de mayo con diversas ofertas crediticias para las personas que deseen construir o adquirir su vivienda.
OFERTA CREDITICIA:
|
(Descargar pieza publicitaria)
|
Se comercializará el producto llamado:
Expoconstrucción 2022: Colones y dólares
Ver detalle completo
- Hasta 30 años plazo en colones y 25 años para los créditos en dólares.
- Para este producto la cuota por millón ronda los ¢6 000.
- Se financia hasta un 90% del crédito en colones y un 80% en dólares.
- En colones se ofrece tasa escalonada (que incluye tasa fija para el primer año si el crédito es en moneda nacional) y tasa variable.
|
|
(Descargar pieza publicitaria)
|
Se comercializará el producto llamado:
Expoconstrucción 2022: Vivienda Sostenible
Ver detalle completo
- Hasta 30 años plazo en colones y 25 años para los créditos en dólares.
Para este producto la cuota por millón ronda los ¢6 000. - Se financia hasta un 90% del crédito en colones y un 80% en dólares.
- En colones se ofrece tasa escalonada (que incluye tasa fija para el primer año si el crédito es en moneda nacional) y tasa variable.
|
|
(Descargar pieza publicitaria)
|
Se comercializará el producto llamado:
Crédito de Bienes Adquiridos
Ver detalle completo
- Más de 150 propiedades hasta con un 60% de descuento sobre el valor del avalúo.
- Precios que van desde ¢2 400 000.
- Financiamiento hasta un 100% (en los casos que el bien así lo permita).
- Tasa fija al 8% o TBP+1 durante todo el plazo.
- Cuota por millón de: ¢7 415.
- Hasta 30 años plazo con hipoteca habitacional y hasta 15 años plazo con hipoteca comercial.
- 0% en gastos de formalización, avalúo y honorarios.
- 0% cobro comisión por pago anticipado.
|
“La oferta integral que el BCR preparó para ExpoConstrucción este 2022 es muy competitiva, ajustada a las distintas necesidades de los diferentes grupos familiares para que puedan encontrar en nosotros una solución de financiamiento”, afirmó Michael González Fernández, Gerente de Estrategia y Productos del BCR.
Además de las atractivas ofertas crediticias, otra de las facilidades que brinda el BCR para la feria es la presencia de ejecutivos expertos en su stand donde es posible analizar en el mismo momento y lugar la oferta de la empresa constructora y las facilidades que el Banco le ofrece.
PROPUESTA DE VALOR:
Las primeras 300 operaciones de los productos de la Campaña de Vivienda BCR 2022 llamados: Expoconstrucción 2022 - Colones y dólares y Expoconstrucción 2022 - Vivienda Sostenible que lleguen a ser aprobadas y formalizadas (o hasta agotar los fondos destinados para este fin), se tramitarán exentas de gastos por honorarios notariales y con reintegro del monto que, por avalúo, fue cancelado con antelación.
ATENCIÓN DE SOLICITUDES:
Las personas que deseen adquirir su crédito de vivienda pueden solicitarlo a través de:
- Atención de Ejecutivos: En el stand podrá contar con la atención personalizada de nuestros ejecutivos quienes analizarán junta a usted en ese mismo momento las ofertas.
- BCR Directo: Es el canal para atender las solicitudes que ingresen a través de redes sociales, la oficina virtual y el App BCR Móvil las cuales serán atendidas por la Gerencia Ventas Móviles.
- Oficinas comerciales: Los clientes que se apersonen a las oficinas serán atendidos y asesorados por los promotores.
- Centro de Asistencia al Cliente: Se dará atención a través del número de teléfono 2211-1111 y al WhatsApp 2211-1135.
Modified on by Marlen Sanchez Badilla B3143FA2-7503-49DB-8EB9-D362555CF1FB msanchez@bancobcr.com
|
Para este mes la ECA (célula) de consumo realiza la segunda campaña de colocación de créditos de consumo preaprobados la cual está enfocada en el financiamiento denominado “Súper Crédito BCR”.
En esa ocasión la población seleccionada está conformada por alrededor de 1 120 personas trabajadoras del Conglomerado Financiero BCR, las cuales han sido seleccionados siguiendo las metodologías de analítica de datos, las cuales incluyen cumplir con las características del producto.
Metodología:
- Paso 01: El martes 7 de noviembre la población seleccionada recibirá un correo de bcrsistematica@info.bancobcr.com indicándole que tiene un Super Credito BCR preaprobado y que para aceptarlo debe ingresar a este enlace.
- Paso 02: A partir del jueves 9 de noviembre la persona recibirá una llamada de un promotor de la Unidad de Consumo del Banco, el cual, a través de un protocolo de atención que no solicita datos confidenciales o el ingreso a enlaces, abordará al compañero con los beneficios del crédito y le explicará los pasos para acceder al financiamiento.
- Paso 03: Si el compañero acepta la oferta se coordinará la firma de la documentación y el desembolso en no más de 48 horas (este plazo incluye la formalización y contabilización del crédito en los sistemas del Banco).
Oferta crediticia:
- Tasa: 12,50% fija hasta 5 años o 18% fija hasta 15 años
- Monto mínimo de financiamiento: ¢500 000
- Monto máximo de financiamiento: ¢30 000 000
- Garantía: Pagaré y contrato (Patrimonio del deudor)
- Plan de inversión: gastos personales y otros
Enlaces relevantes:
• Comunidad de Crédito: Super crédito BCR Deducción de planilla
PIEZAS PUBLICITARIAS QUE SE ENVIARAN A LOS CLIENTES 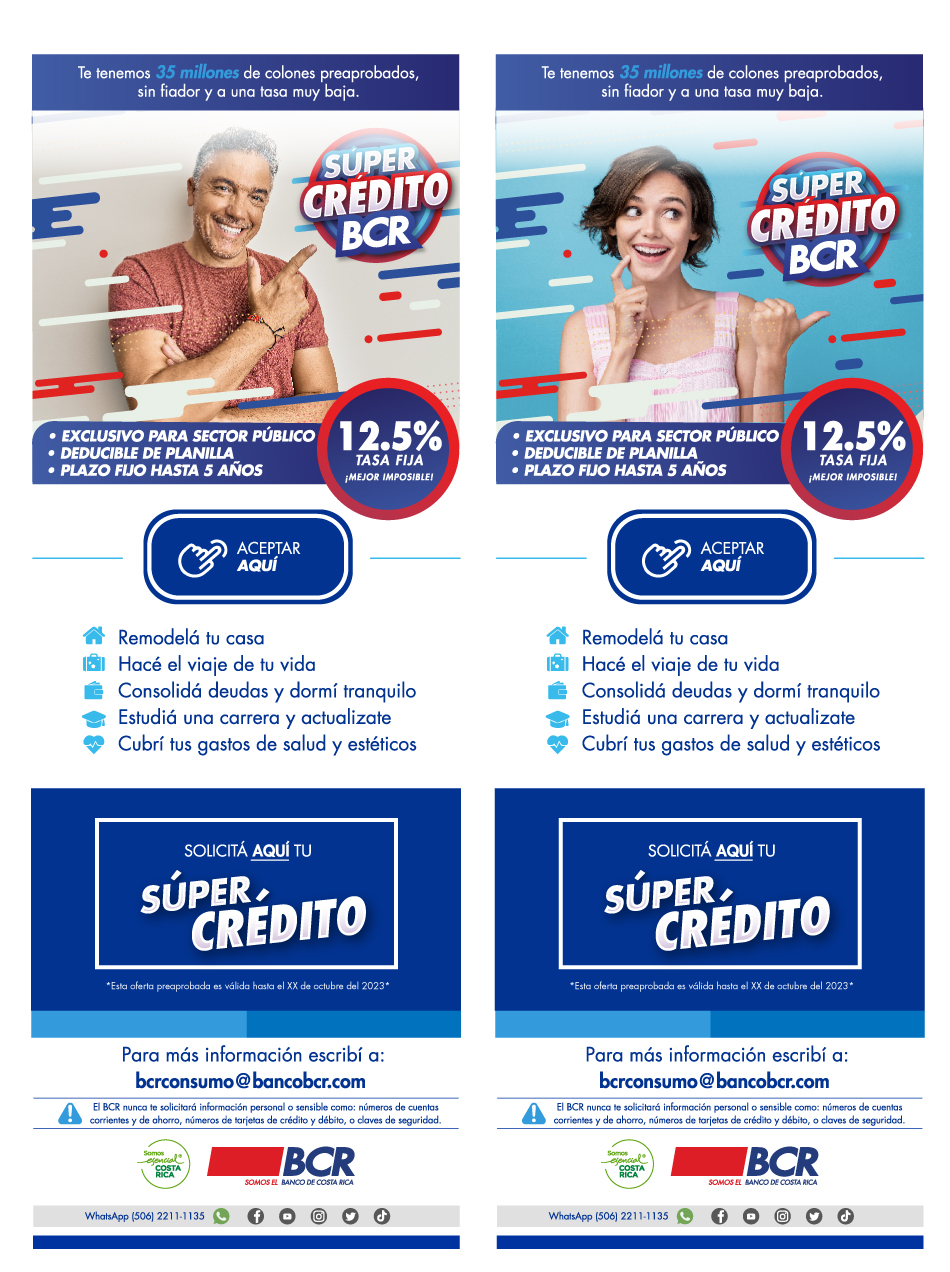
Modified on by Marlen Sanchez Badilla B3143FA2-7503-49DB-8EB9-D362555CF1FB msanchez@bancobcr.com
|
A partir del viernes 01 de octubre, regirá un incremento en el plazo del financiamiento BCR Vehículos Nuevos y Transporte Sostenible (Pro-Eco) a:
Este plazo aplicará únicamente por el período de la Campaña BCR Vehículos Nuevos y Transporte Sostenible del II Semestre que abarca del 01 de octubre al 31 de diciembre 2021.
CAMPAÑA PUBLICITARIA
Se implementará una campaña de Mercadeo que tendrá pauta en medios digitales hasta el 30 de noviembre y está diseñada para que los clientes realicen la solicitud del crédito de forma digital a través del Formulario Electrónico, sin necesidad de ir a una oficina BCR.
Conozca las condiciones de cada uno:
ATENCIÓN DE SOLICITUDES:
Los clientes pueden solicitar su financiamiento a través de:
- Formulario Electrónico: las solicitudes que ingresen al Formulario desde la oficina virtual o el App , serán atendidas por la Gerencia de Ventas Móviles.
- Centro de Asistencia al Cliente: se dará atención a través del número de teléfono 2211-1115.
- Oficinas comerciales: Las diferentes oficinas comerciales en todo el país podrán tramitar este producto.
PIEZA PUBLICITARIA:
Modified on by Marlen Sanchez Badilla B3143FA2-7503-49DB-8EB9-D362555CF1FB msanchez@bancobcr.com
|
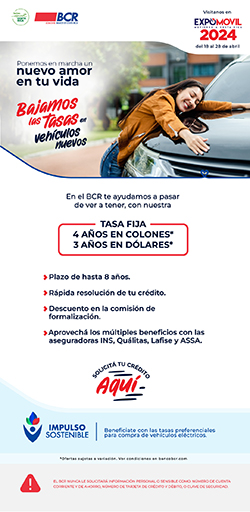
El Banco de Costa Rica (BCR) ofrece durante la Expomóvil 2024 una atractiva oferta de financiamiento para las personas que deseen adquirir un vehículo nuevo de combustión o bien, de energías amigables con el ambiente como híbridos, eléctricos, de aire o hidrógeno.
Un elemento diferenciador de la propuesta del BCR son las tasas fijas: de hasta tres años para los créditos en dólares y cuatro años para moneda nacional, estas tasas de interés se ajustan a las posibilidades financieras de los diversos segmentos de la población.
A continuación, particularidades para esta actividad:
|
Inicio Campaña Expomóvil 2024:
|
|
Del 10 al 28 de abril de 2024 se realizará la campaña publicitaria a través de medios digitales y envío de HTML´s a clientes BCR.
Todos los medios digitales, así como los HTML´s tendrán link directo al landing de Expomóvil, donde el cliente podrá encontrar información del crédito, calculadora y el formulario de solicitud de productos de Sales Force, donde podrá gestionar su crédito desde donde se encuentre, sin necesidad de ir a una Oficina BCR.
También, desde el 10 de abril estarán publicadas y disponibles en la Comunidad de Crédito las condiciones del producto, propuesta de valor y beneficios con aseguradoras
Descargar Pieza publicitaria
 EXPOMÓVIL 2024.jpg
Ir a LandingPage: Ingresar
|
|
|
Inicio feria Expomóvil 2024:
|
Del 18 al 28 de abril 2024, a partir de las 10:30 am. El Banco contará con un stand y con promotores en las principales agencias de vehículos, así como la participación y atención de ejecutivos PYMES.
Horario: de lunes a sábado de 11:00 a.m. a 9:30 p.m. y el domingo de 11:00 a.m. a 6:30 p.m.
El costo del parqueo es de ¢4.000 y la entrada al público de ¢3.500.
|
Oferta financiera Personas:
|
En esta ocasión el Banco ofrecerá durante la Expo móvil 2024 los siguientes beneficios:
Descuento en la comisión de formalización:
- Se aplicará un 30.00% de la comisión a las personas físicas cuyo salario es depositado en una cuenta del BCR, según Reglamento de Tarifas y Condiciones para los servicios del BCR.
- Para agencias: Cuando los casos sean remitidos por medio de la Agencia de Vehículos, se le aplicará un descuento adicional del 0.25% (25 puntos base) en ambas monedas.
- Vehículos Nuevo e Impulso Sostenible: Se podrá realizar descuento en la comisión de formalización por profundidad de línea por cada producto adicional (según cuadro adjunto), exceptuando el paquete básico. Comisión mínima de 1.00%.
Nota: el Excel con el validador de comisiones, aplica también para productos amigables con el ambiente.
Tasas de Interés:
|
|
Importante señalar que las tasas de interés quedan sujetas a variación durante el periodo de la feria y según situación de mercado. Por lo tanto, siempre debe consultarse la información oficial publicada y actualizada en las respectivas páginas del Catálogo de Productos:
|
Póliza de vehículo:
- Se brindará beneficios exclusivos de cuatro aseguradoras:
- Instituto Nacional de Seguros
- ASSA Compañía de Seguros S A
- Quálitas
- Seguros Lafise
|
|
- Para consultas de crédito puede comunicarse al correo: PER_0070@bancobcr.com
- Para consultas de seguros puede comunicarse a: bcrseguros@bancobcr.com o bien, al 2211-1111 opción #4.
Modified on by Marlen Sanchez Badilla B3143FA2-7503-49DB-8EB9-D362555CF1FB msanchez@bancobcr.com
|
La oficina de Ingeniería y Valuación informa que:
En caso de que se presenten atrasos en la entrega de trabajos, de acuerdo al plazo estipulado para el servicio específico, aplicará una multa de 10% por día hábil de demora, para los primeros dos días hábiles y de 5% adicional en caso de que la demora sea de 3 o más días hábiles, para un máximo total de 25% de multa estimado sobre la comisión definida para el servicio brindado.
La excepción a lo anterior se podría presentar en caso de que se cuenten con justificaciones debidamente fundamentadas, que deberán ser validadas por el solicitante del trabajo.
Persona responsable de la publicación: @Luis Diego Gutierrez ArguelloEF7A24DA-D25C-458A-8266-7AD09CDF59B9
Visite la sección: Ingeniería y Valuación
|
¿Puedo pagar el saldo total de mi operación de crédito por medio de IBAN SINPE desde otras Entidades?
El cliente Jose Miguel Reyes, cliente del BCR, se presenta a una plataforma de servicios BCR porque desea conocer porque se le presenta un mensaje de error al intentar realizar la cancelación total de su operación por medio del IBAN.
Laura, plataformista, le atiende y le expone algunos criterios asociados, que no permiten la cancelación por medio de SINPE:
- La cancelación total de una operación de crédito no está habilitada por el momento, debido a la ley de psicotrópicos, ya que no se puede emitir o adjuntar un justificante a la transacción sobre la procedencia del dinero.
- El pago por medio de IBAN solo permite el pago de una cuota.
- La cancelación total de la operación de crédito se debe de realizar por medio de CAJAS BCR
- Se podría realizar lo siguiente para ayudar al cliente: La otra Entidad podría realizar el pago a través de una cuenta de reserva BCR por el servicio TFI, luego estando ahí el dinero lo toman y realizan asientos contables en la oficina comercial BCR.
Nota:
• Revisar el estado de la operación en los eventos PRC01, PRI33
• Revisar el estado de la cuota en el evento PRI27, el pago de las cuotas validarlo en el evento PRI21, PRC35
Cualquier consulta se puede comunicar con los compañeros de @gestionsinpe@bancobcr.com ó @psanchez@bancobcr.com
Área responsable de la publicación: Oficina Herramientas de Crédito | @Pamela Sanchez RamirezDBBAA586-0907-4F00-A9A4-ADDD9C0B5D18
Modified on by Marlen Sanchez Badilla B3143FA2-7503-49DB-8EB9-D362555CF1FB msanchez@bancobcr.com
|
La oficina de Productos de Crédito y Pymes informa que el financiamiento para Vehículos Nuevos y Vehículos Nuevos Impulso Sostenible, o unidades adaptadas a la Ley 7 600 de origen chino, únicamente se brindará a los comprados en una agencia instalada en el territorio costarricense, de una empresa de reconocida trayectoria en el mercado, con no menos de cinco años, que cuenten con repuestos, respaldo, garantía, inventario y taller de servicio.
Además, deben estar al día con la CCSS, Ministerio de Hacienda, y otros. El subgerente y gerentes de negocios del área comercial de personas podrán avalar los casos de agencias sin convenio que importen vehículos eléctricos, igualmente las marcas que se van a recibir como garantía en este producto.
La Línea Especializada de Vehículos custodiará la conformación del informe y perfil respectivo para esta autorización.
Para consultas de crédito puede comunicarse al correo: bcrvehículosnuevos@bancobcr.com
Modified on by Kenneth Romero Picado 38EF3F72-B30F-4FCE-8DD9-4D8FDB3CC070 kromero@bancobcr.com
|
Con el fin de que cada vez más personas puedan aprovechar las condiciones especiales para los créditos de vivienda del Banco de Costa Rica (BCR), la entidad pone a disposición sus beneficios exclusivos para los productos de “Vivienda Accesible” y “Mi Casa BCR”.
Al optar por el crédito “Vivienda Accesible”, los clientes mantendrán una tasa de interés de TBP + 2.00% por todo el plazo del crédito, el cual es de 30 años. El porcentaje de financiamiento es de hasta el 95% y las familias tienen la opción de cancelar el restante 5% mediante bono parcial o con ingresos propios.
Esta modalidad está dirigida a la población de ingresos medios: personas que se encuentren en algún tipo de núcleo familiar o solas y que cumplan con el rango salarial de entre ¢553.930 y ¢1.661.790.
El monto máximo a financiar es de hasta ¢ 65.801.000 y la garantía puede ser Hipoteca, Fideicomiso e Hipoteca Abierta. El crédito puede ser utilizado para comprar casa, lote o construcción.
También se pone a disposición el crédito “Mi Casa BCR”, cuyas condiciones en colones son tasa escalonada, el primer año TBP + 2.43%, el segundo año TBP + 2.93%, el tercer año TBP+3.43%; el resto del plazo la tasa será de TBP + 4.50%. En dólares, la tasa es igualmente escalonada, durante el primer año es Prime + 2.25%, el segundo año Prime + 3.25% y a partir del tercer año la tasa es Prime + 4.25%.
Se estaría financiando hasta el 90% en colones y el 80% en dólares de la solución habitacional. Con respecto al plazo, en colones es de hasta 30 años y 25 años, para los créditos en dólares. El crédito puede ser utilizado para comprar casa, lote o construcción, remodelación o ampliación de vivienda, entre otros.
“La oferta integral de vivienda del BCR es muy competitiva, ajustada a las distintas necesidades de los diferentes grupos familiares para que puedan encontrar en el BCR una solución de financiamiento”, aseveró Michael González Fernández, Gerente de Ventas del BCR.
Para solicitar estas o las demás de opciones de crédito para vivienda que ofrece el BCR, no es necesario que las personas visiten las oficinas del Banco, ya que desde el Formulario Electrónico, ubicado en www.bancobcr.com, es posible realizar la solicitud de forma digital.
Posterior a llenar el Formulario, un ejecutivo experto del BCR se pondrá en contacto con el solicitante para continuar con el trámite de manera no presencial.
Beneficios para los clientes
- Atención personalizada de los ejecutivos expertos del BCR.
- Los primeros 200 créditos formalizados de “Vivienda Accesible” serán exonerados del cobro de honorarios y se les realizará el reintegro del monto del avalúo.
- Los primeros 300 créditos formalizados de “Mi casa BCR” serán exonerados del cobro de honorarios y se les realizará el reintegro del monto del avalúo.
- Oferta crediticia ajustada a las necesidades de los distintos núcleos familiares.
- Con el BCR el cliente puede escoger el plan de financiamiento de acuerdo con su necesidad: compra de lote, construcción, compra de casa, compra de lote y construcción, remodelación o ampliación, entre otros.
Para obtener la documentación relacionada con esta campaña
Modified on by Marlen Sanchez Badilla B3143FA2-7503-49DB-8EB9-D362555CF1FB msanchez@bancobcr.com
|
Ya está disponible el nuevo crédito de Consumo- Unificación integral BCR, el cual ofrece una solución financiera para colonizar y/o consolidar deudas, tanto de vivienda como de consumo.
El crédito está dirigido a personas físicas costarricenses o extranjeras con una condición legítima de residente, para extranjeros su permanencia en el país se debe encontrar ajustada a derecho, se ofrece únicamente en moneda COLONES y hasta un plazo de 30 años.
El principal plan de inversión es consolidar y colonizar deudas de vivienda y de consumo siempre y cuando exista una relación de 60% en el rubro de vivienda y hasta 40% de deudas de consumo.
Para promocionar la colocación del crédito, el Banco implementará una estrategia de comunicación por dos meses con pauta en televisión y medios digitales, así como envío de correo electrónico con el objetivo de que los clientes realicen la solicitud del crédito de forma digital desde BCR Directo.
Las tasas, la garantía, el monto a financiar y las consideraciones importantes del financiamiento lo puede consultar en el Portafolio de Productos de Crédito o bien en el siguiente enlace: Clic aquí
PIEZA PUBLICITARIA
Modified on by Marlen Sanchez Badilla B3143FA2-7503-49DB-8EB9-D362555CF1FB msanchez@bancobcr.com
|
Desde la entrada en vigor de la norma Conassif 14-21 se debe solicitar la valoración del impacto en las estimaciones de los deudores con mora igual o mayor a 30 días.
Dicha solicitud debe enviarse al correo Estimaciones@bancobcr.com, incluyendo en la solicitud los puntos tal como se detallan en el archivo llamado: FORMATO ESCENARIOS DE ESTIMACIONES que está publicado en la siguiente dirección: Clic aquí
Para más información debe contactar a la Unidad de Análisis y Seguimiento de Riesgo Crediticio y Estimaciones al correo Estimaciones@bancobcr.com o al canal de Webex Consultas-Estimaciones
Modified on by Marlen Sanchez Badilla B3143FA2-7503-49DB-8EB9-D362555CF1FB msanchez@bancobcr.com
|
Desde el 23 de abril del año en curso, todas las Solicitudes de Cambio de Solución (Anexo 14) deben ser tramitadas por las plataformas de servicios de las oficinas comerciales.
Para ello, se realizaron los ajustes necesarios en Salesforce, para que los plataformistas sean quienes atiendan y tramiten dichas solicitudes. Dicho perfil ya cuenta con todos los accesos necesarios para subir los casos al flujo de crédito.
Se adjunta: Guía para el cambio de solución en el mismo rubro.pdf el cual explica cómo se sube un caso al flujo de crédito
Es importante que el plataformista tome en consideración lo siguiente:
Si el resultado arrojado por el formulario 59-SD es positivo condicionado no se deberá subir el caso a Salesforce, lo correcto será ingresar al enlace de SharePoint detallado en el informe 59-SD, registrar los datos según la “Guía para el cambio de solución en el mismo rubro” (Ver anexo 1) y subir en esta herramienta el informe 59 SD, la copia de la cédula del cliente y la consulta del CIC SUGEF.
En caso de consultas sobre el proceso, comunicarse al correo AnalisisABC@bancobcr.com
Responsable de la publicación:
Unidad de Estandarización e Innovación
@Shiaholim Francini Martinez TijerinoE5A3372E-8971-4893-9A57-2915204D3289
Modified on by Marlen Sanchez Badilla B3143FA2-7503-49DB-8EB9-D362555CF1FB msanchez@bancobcr.com
|
En conmemoración del mes del ambiente, el Banco de Costa Rica (BCR) promueve la colocación de los créditos de la línea PRO ECO (créditos amigables con el medio ambiente) mediante una campaña publicitaria.
La campaña estará al aire del 15 de junio al 31 de julio de 2021 y reforzará el mensaje mediante medios digitales, publirreportajes en el SINART y el envío de HTML´s a clientes.
La línea de créditos PRO ECO consta de 4 créditos: Consumo, transporte sostenible para vehículos nuevos, transporte sostenible para vehículos usados y un crédito especial para la compra de taxis amigables.
Para acceder a cualquiera de estos créditos no es necesario que los clientes se presenten a las oficinas comerciales. A través de la página www.bancobcr.com los interesados pueden acceder al formulario electrónico y solicitar su crédito; posteriormente, un asesor experto del BCR se pondrá en contacto el cliente, para continuar con el trámite de forma completamente virtual.
Modified on by Marlen Sanchez Badilla B3143FA2-7503-49DB-8EB9-D362555CF1FB msanchez@bancobcr.com
|
Responsable de la publicación: Unidad de Productos Banca de Personas y Pymes
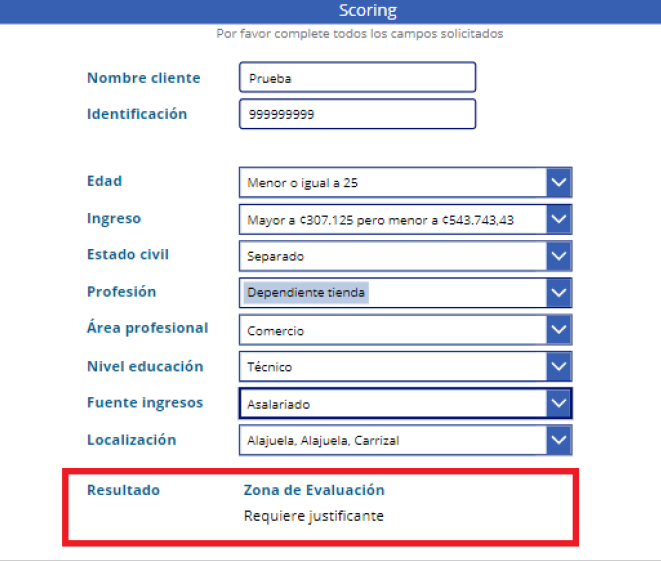
La Unidad de Productos Banca de Personas y Pymes informa que se habilitó en el Scoring de Consumo la Zona de Evaluación, la cual permite por medio de una justificación técnica (67-SD), continuar con el proceso del crédito de un cliente que no este en zona de aceptación.
En DOCUBCR se encuentra actualizado el Portafolio de Productos de Crédito B-156-14, las variables para el justificante técnico.
Es importante mencionar que cuando se realice la justificación, el cliente no puede llevar algún otro justificante.
En el apartado de la justificación final del formulario 67-SD se debe indicar:
- Debe contar actualmente como mínimo con 12 meses de laborar en forma continua con el mismo patrono.
- Que el cliente haya tenido crédito en la Sugef.
- Que no haya tenido atrasos iguales o mayores a 30 días
- SFN y SBD debe ser 1
- CPH 2
- No debe tener ninguna referencia negativa a nivel del BCR y Buró de crédito
Para consultas puede dirigirse al correo: PER Productos Banca Personas (0070) PER_0070@bancobcr.com
Modified on by Marlen Sanchez Badilla B3143FA2-7503-49DB-8EB9-D362555CF1FB msanchez@bancobcr.com
|
A partir de ahora, por una recomandeción de la Auditoría Interna, la cual fue acogida por la Administración, la Jefatura de Seguimiento Crédito Empresarial, solicitaá la incorporación del Formulario 9-OCD, Autorización para Clientes clasificados como Alto Riesgo, en las revisiones periódicas de los expedientes de crédito.
Este formulario se solicitará exclusivamente para los clientes que sean calificados con categoría de Alto Riesgo de acuerdo con los criterios establecidos en La Ley 7786 (Ley Sobre Estupefacientes, Sustancias Psicotrópicas, Drogas de uso No Autorizado, Actividades Conexas, Legitimación de Capitales y Financiamiento al Terrorismo)
Normativa relacionada:
- El Acuerdo CONASSIF 12-21, Artículo 29 inciso a. (Reglamento para la Prevención del Riesgo de Legitimación de Capitales, Financiamiento al Terrorismo y Financiamiento de la Proliferación de Armas de Destrucción Masiva, Aplicable a los Sujetos Obligados por el Artículo 14 de la Ley 7786)
Ver: Seguimiento de clientes TOP y empresas
Modified on by Sonia Solis Murillo D453B854-3898-431D-98CF-F0D10C4587F8 sosolis@bancobcr.com
|
Según acuerdo según acuerdo tomado el viernes 7 de mayo 2021, entre la Subgerencia Comercial Banca Personas, Gestión de Crédito y la Gerencia de área Sistemática y Productos de Personas, se instruye:
Todo caso aprobado de algún colaborador del Conglomerado Financiero BCR, cuya escritura no estuviese firmada al día 7 de mayo del presente año, se debe de modificar y aprobar nuevamente con las condiciones vigentes para clientes.
Lo anterior contempla aquellas soluciones crediticias relacionadas a productos de vivienda, consumo fiduciario, prendario o hipotecario, consolidación de deudas y vehículos nuevos o usados, que tuviesen las condiciones dirigidas para empleados del conglomerado BCR.
Al momento de tramitar solicitudes en las cuales participen como deudores empleados del conglomerado, se deben de contemplar las condiciones indicadas en los distintos prospectos creados por la gerencia de productos de crédito, así como seleccionar la solución correcta al momento de crear el caso en Salesforce.
Área responsable de la publicación: Centro de Soporte Operativo
En caso de consultas contactar a: @Jose Guerrero CamachoE8F9AA77-489B-45B8-B2FE-E93905D64777
Modified on by Marlen Sanchez Badilla B3143FA2-7503-49DB-8EB9-D362555CF1FB msanchez@bancobcr.com
|
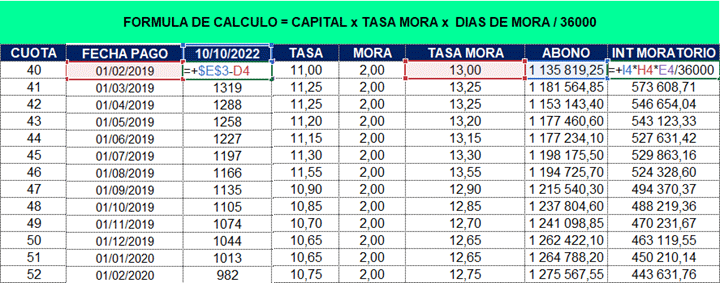
Sandra, trabaja en una oficina comercial y ante la consulta de uno de sus clientes quiere aprender cómo se calculan los intereses moratorios.
A continuación la respuesta:
¿Cómo se calculan los intereses moratorios?
Sobre el capital no pagado en la cuota por la tasa de interés de la cuota + 2 puntos, por los días de atraso al momento del pago.
¿Cómo se calculan los días de atraso?
Restamos la fecha de pago menos la fecha de vencimiento de la cuota
- Fecha de pago: Es la fecha del día que el cliente va a realizar el pago
- Nótese en el ejemplo de la tabla al final de la publicación que el cliente realizo el pago de su operación el día 10-10-2022 y la fecha de vencimiento de la cuota es el día 01-02-2019
Toda esa información se puede verificar en el PRI27 cuota por cuota
Área responsable de la publicación: Oficina Herramientas de Crédito | @Pamela Sanchez RamirezDBBAA586-0907-4F00-A9A4-ADDD9C0B5D18
|
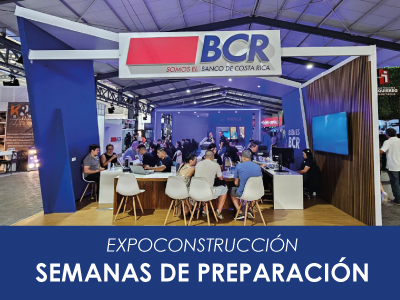
Expoconstrucción es la actividad anual donde los asistentes pueden conocer la oferta de productos de vivienda y bienes adjudicados que el BCR ha desarrollado para los diferentes requerimientos de cada segmento de la población.
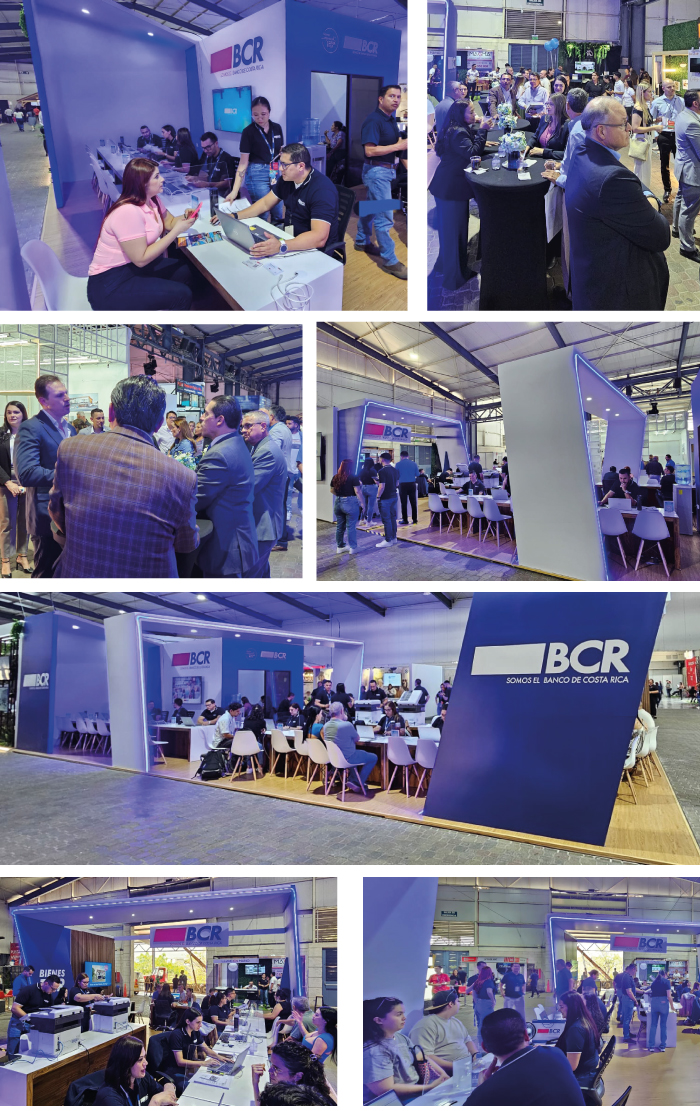
Para hacer realidad nuestra participación en esta importante actividad anual se requiere semanas de preparación en las cuales compañeros de Mercadeo, la Unidad de Productos, Tecnología y muchas áreas más, hacen sinergia para materializar un stand innovador y acogedor para nuestros clientes.
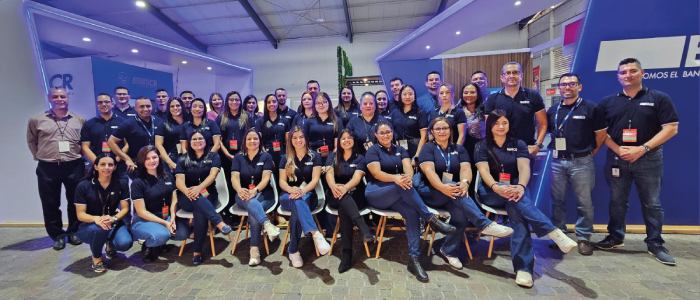
Además, cada día de la feria el stand del BCR es atendido por 16 Promotores y dos Edecanes de Banca de Personas, dos Promotores de Bienes Adjudicados, un Promotor de inmobiliarias, un colaborador de la OPC y compañeros coordinadores. En total alrededor de 120 personas trabajadoras de todo el país se turnan para brindar a los clientes un servicio de excelencia durante la feria.
Nuestra presencia en esta feria impulsa el objetivo institucional de continuar apoyando el desarrollo socioeconómico del país, apoyando el crecimiento del sector construcción y haciendo realidad que cada vez más personas y familias puedan cumplir su meta de comprar, construir o remodelar su vivienda.
Modified on by Marlen Sanchez Badilla B3143FA2-7503-49DB-8EB9-D362555CF1FB msanchez@bancobcr.com
|
La oficina de Herramientas y Procesos de Crédito le informa sobre las consideraciones que se deben tener en cuenta cuando un cliente realiza transacciones en días y horarios no hábiles
- Toda transacción realizada sábado, domingo, día no hábil y posterior a las 8:00pm, se contabilizará con fecha del día hábil siguiente.
- A partir de las 08:00 p.m. el sistema realiza su cierre y pasa las transacciones al siguiente día.
- El Banco no puede realizar pagos los días sábado, domingo o días feriados, dado que se requiere del canje del Banco Central; con lo cual, al no laborar dicha institución, toda transacción debe quedar registrada el día hábil siguiente.
Visualicemos los siguientes ejemplos:
Un cliente realiza las siguientes transacciones:
| Transacción en día no hábil | |
El sábado 07 de mayo, el cliente realiza el pago de su cuota, el sistema va a contabilizar la transacción con fecha lunes 09 de mayo, es decir el día hábil siguiente.
|
| Transacción en horario no hábil | |
El lunes 09 de mayo a las 9:10 pm, el cliente realiza un pago parcial a su operación de crédito, el sistema va a contabilizar la transacción con fecha martes 10 de mayo, es decir el día hábil siguiente.
|
Oficina responsable: Oficina Herramientas de Crédito
Persona responsable: @Pamela Sanchez RamirezDBBAA586-0907-4F00-A9A4-ADDD9C0B5D18
Modified on by Marlen Sanchez Badilla B3143FA2-7503-49DB-8EB9-D362555CF1FB msanchez@bancobcr.com
|
Súper Crédito exclusivo para Conglomerado Financiero BCR
Quedan pocos días para aprovechar las ventajas y beneficios de Súper Crédito, con condiciones especiales para los colaboradores del Conglomerado Financiero BCR.
Características:
- Tasa fina de 5 años al 12.80%. Resto del plazo: TBP + 8.10%
- 0% en comisión de formalización
- Monto máximo de financiamiento de hasta ¢30 millones
Plan de inversión:
- Créditos a entidades reguladas o supervisadas por la SUGEF
- Créditos con cooperativas y otras organizaciones legalmente constituidas
- Deudas debidamente acreditadas con terceras personas
Consultas al correo: BCRConsumo@bancobcr.com
Modified on by Kenneth Romero Picado 38EF3F72-B30F-4FCE-8DD9-4D8FDB3CC070 kromero@bancobcr.com
|
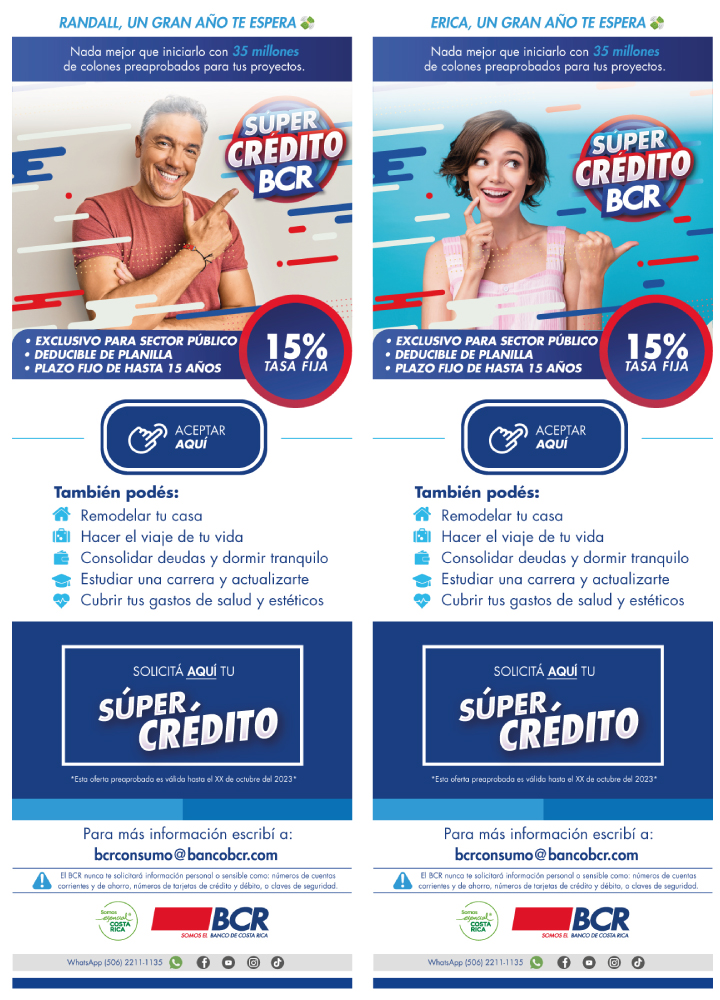
Durante enero del 2024 la ECA (célula) de consumo realiza la primera (y tercera desde que inició el proceso) campaña de colocación de créditos de consumo pre-aprobados la cual está enfocada en el financiamiento denominado “Súper Crédito BCR”.
En esa ocasión la población seleccionada está conformada por alrededor de 600 clientes que reciben el salario por medio del sistema Integra del Ministerio de Hacienda, las cuales han sido seleccionados siguiendo las metodologías de analítica de datos, las cuales incluyen cumplir con las características del producto.
Metodología:
| Paso 01: | El martes 9 de enero la población seleccionada recibirá un correo de bcrsistematica@info.bancobcr.com indicándole que tiene un Super Credito BCR preaprobado y que para aceptarlo debe ingresar a una página Web destinada para tal fin (ingresar). | | | | | Paso 02: | A partir del jueves 11 de enero la persona recibirá una llamada de un promotor de la Unidad de Consumo del Banco, el cual, a través de un protocolo de atención que no solicita datos confidenciales o el ingreso a enlaces, abordará al compañero con los beneficios del crédito y le explicará los pasos para acceder al financiamiento. | | | | | Paso 03: | Si el cliente acepta la oferta, se coordinará la firma de la documentación y el desembolso en no más de 48 horas (este plazo incluye la formalización y contabilización del crédito en los sistemas del Banco). |
Oferta crediticia para este esfuerzo:
• Plazo: hasta 15 años
• Tasa: Fija 15% todo el plazo
• Moneda: solo colones
• Monto mínimo de financiamiento: ¢500 000
• Monto máximo de financiamiento: ¢30 000 000
• Garantía: Pagaré y contrato (Patrimonio del deudor)
• Plan de inversión: gastos personales y otros
Enlaces de interés:
• Propuesta de valor
• Preguntas y respuestas
PIEZAS PUBLICITARIAS QUE SE ENVIARAN A LOS CLIENTES
Modified on by Marlen Sanchez Badilla B3143FA2-7503-49DB-8EB9-D362555CF1FB msanchez@bancobcr.com
|
El BCR pone a disposición de nuestros clientes y público en general, a partir de hoy y hasta el 10 de enero del 2022, múltiples facilidades crediticias de vivienda como parte de una campaña que se denominará “Campaña de Vivienda BCR 2021: el BCR multiplica sus posibilidades en vivienda”.
Entre los productos activos están: Mi Casa BCR, Mi Casa BCR Colonización, BCR Vivienda Accesible, BCR Ayuda Social, BCR Vivienda Damnificados, BCR Vivienda Pensionados.
La campaña publicitaria se dirigirá a medios digitales, envío de HTML a clientes BCR y televisión. Además, se implementará una estrategia multicanal para acercarse a los clientes:
| Unidades de Ventas | Formulario de Autogestión | Call Center | |
Promotores de todas las Unidades de Ventas del país trabajarán, con el objetivo de atender la colocación de crédito del BCR que ingrese por los formularios en línea.
Se utilizará el cotizador de Sales Force con el nombre de cada uno de los financiamientos de la línea de Vivienda del BCR.
|
La estrategia de campaña está diseñada para que los clientes completen el Formulario de Autogestión de Crédito en Línea, y auto soliciten su crédito de vivienda.
Las solicitudes que ingresen a través de Banco BCR, Apps y Redes serán atendidas por la Gerencia Móvil.
|
Además habrá atención mediante el número de teléfono
2211-1111
|
¿Qué beneficios tendrán los clientes?
PIEZA PUBLICITARIA
Consultas sobre la oferta crrditicia a la cuenta de correo: PER_0070@bancobcr.com
Modified on by Marlen Sanchez Badilla B3143FA2-7503-49DB-8EB9-D362555CF1FB msanchez@bancobcr.com
|
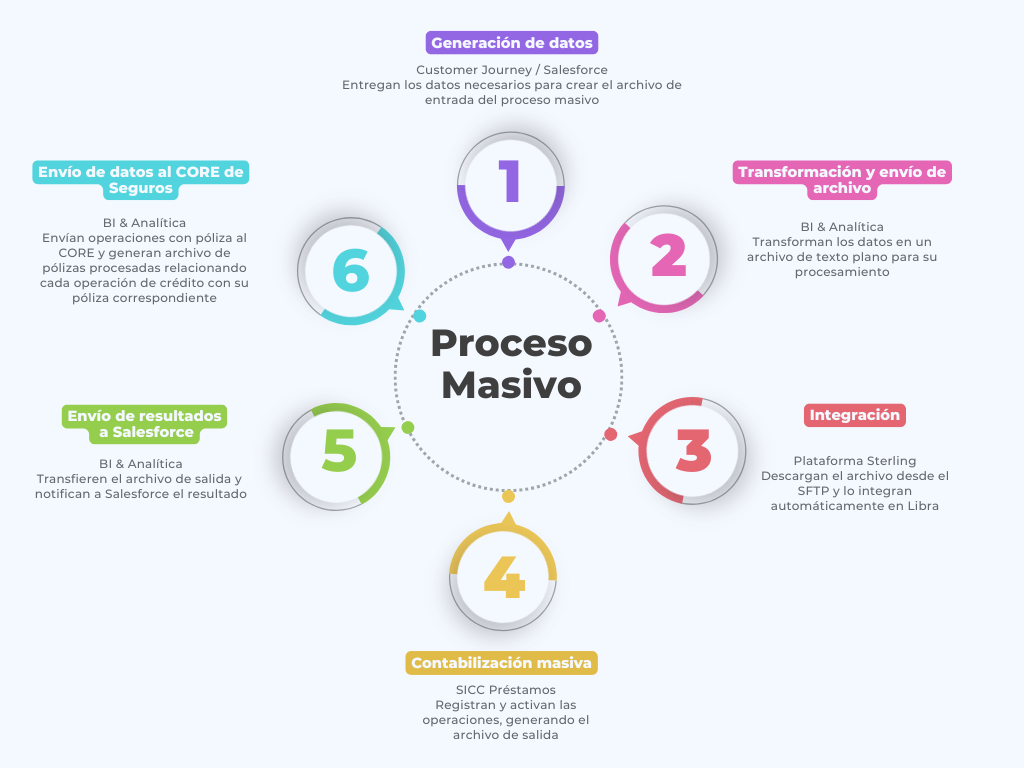
El Centro de Soporte Operativo cuenta ahora con una herramienta que automatiza la contabilización de las operaciones de crédito de consumo sin garantía, permitiendo contabilizar en tiempo récord y realizar depósitos inmediatos para ofrecer una experiencia más ágil a nuestros clientes.
En esta primera fase se consideran los siguientes productos:
• Consumo para Asalariados y (Logística Cance. Deudas)
• Consumo para Asalariados y (Logística Gastos personales)
• Conglomerado BCR "piloto"
• Conglomerado BCR
• Consumo BCR Deducción de Planilla y (Logística Canc. Deudas)
• Consumo BCR Deducción de Planilla y (Logística Gastos personales)
• Metodología Consumo Asalariado
Hoy, gracias a este importante HITO que inició el 18 de agosto:
• Los créditos se gestionan en menos tiempo.
• El dinero está disponible en la cuenta en lapsos más cortos.
• Mejoramos la experiencia tanto de clientes internos como externos.
Impacto en cifras:
- Más de 1,457 casos procesados
💰 Más de ₡8,000 millones tramitados
| MES | CASOS | MONTO ORIGINAL | DEPÓSITO A CUENTAS | | Agosto (10 días) | 773 | ₡ 4 579 795 000 | ₡ 2 686 857 289,25 | | Setiembre (7 días) | 684 | ₡ 4 089 453 000 | ₡ 2 212 234 949, 85 | | Total procesado | 1457 | ₡ 8 669 248 000 | ₡ 4 899 092 239, 10 |
Datos al: 9-9-2025
“Este avance no solo representa eficiencia operativa, sino también un compromiso firme con lo que más valoramos: nuestros clientes. 🙌 A todos los involucrados, mi reconocimiento por hacer realidad un proyecto que reduce tiempos eleva la calidad del servicio y refuerza el camino de la innovación tecnológica en beneficio de nuestros clientes”, afirma @Johnny Chavarria Cerdas1DFDF25C-B58C-4E83-9657-C0977BF042A6, Subgerente Administrativo a.i.
|
 ESFUERZO COMPROMISO Y CONOCIMIENTO CONJUNTO
| |
Este logro ha sido posible gracias a cada persona que integra los equipos de:
| |
• Centro de Soporte Operativo Personas
• Procesos y Herramientas de Crédito
• Unidad Core
• BI Analítica
• Integración
• Salesforce
• Mainframe
• Telecomunicaciones
• Servidores y Almacenamiento
|
• Infraestructura
• Nube
• Base de Datos
• Gestión de procesos y productividad
• Oficina de Transformación
• Contabilidad
• Seguros
• Gerencia de Crédito
| | | |
Con este proceso masivo de crédito de consumo damos un paso más hacia un
banco moderno y digital que impulsa la eficiencia, la confianza y el crecimiento.
¡Gracias a todas las personas involucrados que lo hicieron posible!
¡Seguimos transformando la banca!
LEA TAMBIÉN: Contabilización automatizada: Registro preciso del producto
Modified on by Marlen Sanchez Badilla B3143FA2-7503-49DB-8EB9-D362555CF1FB msanchez@bancobcr.com
|
Con motivo del Mes de Aniversario del BCR 2021, se ofrecerán condiciones especiales en los productos de crédito Consolidación de Deudas en colones , Vehículos nuevos en colones y dólares y crédito de Bienes Adquiridos durante la vigencia de la promoción.
Los productos que participan en esta promoción son:
|
CONSOLIDACIÓN DE DEUDAS COLONES
|
Consiste en el beneficio que obtendrán las primeras 300 personas cuyas solicitudes de crédito del producto Consolidación de Deudas en colones que sean debidamente aprobadas y formalizadas (o hasta agotar los fondos destinados para este fin), se tramitarán siempre que el cliente cancele el costo del avalúo y, posteriormente, se realizará el reintegro del monto del avalúo.
Periodo de vigencia: La oferta regirá del 1° de abril al 30 de junio 2021 o hasta agotar los beneficios de las primeras 300 solicitudes de crédito de Consolidación de Deudas en colones, debidamente aprobadas y formalizadas.
|
VEHÍCULOS NUEVOS y TRANSPORTE SOSTENIBLE
|
Consiste en un descuento en la comisión de formalización para los clientes que tramiten los siguientes créditos: Vehículos Nuevos (colones y dólares) o PROECO - Transporte Sostenible. Las solicitudes deben ser debidamente aprobadas y formalizadas durante el período de la promoción.
Periodo de vigencia: Descuento en comisión de formalización de solicitudes que ingresen a partir del 1° de abril hasta el 30 de junio 2021.
Consiste en descuentos de hasta un 60% en propiedades seleccionadas. Un 5% de descuento adicional al indicar en la oferta de compra que se informó de la venta del bien mediante la campaña publicitaria del aniversario.
Periodo de vigencia: Del 1° al 30 de abril 2021.
|
Para conocer todos los productos con beneficios durante este mes de aniversario: Clic aquí
|
Modified on by Marlen Sanchez Badilla B3143FA2-7503-49DB-8EB9-D362555CF1FB msanchez@bancobcr.com
|
Se recuerda a las oficinas comerciales que el trámite para una cancelación total de hipoteca puede ser realizada en cualquier oficina del BCR, por lo tanto, no es necesario remitir al cliente a la oficina donde se realizó el crédito.
En este caso, el funcionario de la oficina debe:
- Entregar al cliente el formato para la redacción de la escritura de cancelación de gravámenes.
- Consultar el cuadro de apoderados para cancelación de gravámenes.
- Entregar las calidades del apoderado del Conglomerado Financiero BCR y las citas de inscripción de la personería.
Los requisitos para la cancelación de gravamen se envían al cliente, se retira en forma personal, o bien se le instruye para que los localice en la dirección en la página Web: www.bancobcr.com/Requisitos para cancelación de Hipoteca
"Es importante que cada Gerente esté atento a firmar cancelaciones, independientemente de la oficina cliente y atender con prontitud la consulta que hacen otros puntos de venta para cancelar operaciones que fueron de sus carteras" recalca @Jorge Badilla DiazCAF110D6-782A-4B41-A023-72640953D70C, Gerente de Administración Comercial.
Importante indicar que, solamente cuando el trámite se trata de una cancelación parcial, debe llevar el Informe con el Visto Bueno de la oficina donde pertenece el cliente.
NORMATIVA DE REFERENCIA: Procedimiento para la cancelación de gravámenes PRO-SIF-CEI-91-12
Modified on by Marlen Sanchez Badilla B3143FA2-7503-49DB-8EB9-D362555CF1FB msanchez@bancobcr.com
|
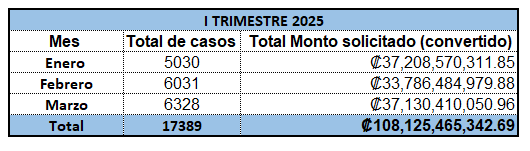
Durante el I trimestre del 2025, el C.S.O Análisis y Formalización de Personas procesó más de 108 mil millones de colones en colocación de créditos para un total de 17 389 casos.
Estos resultados están alineados a la gestión comercial que se viene desarrollando a través de las iniciativas del Nuestro Horizonte.
“Quiero reconocer el excelente trabajo que ha demostrado el equipo del CSO para atender la gran demanda de colocación que hemos recibido. Sabemos que la eficiencia en tiempos de respuesta forma parte del éxito en el servicio para la satisfacción de los clientes”, afirma @Juan Diego Marin AlfaroDAF93D3A-376D-4C43-AC95-10A8CA57AD82, Gerente de área a.i. de Gestión de Crédito Banca de Personas
El Centro de Soporte Operativo está compuesto por las unidades de análisis y formalización de Personas, la cual tiene a cargo todos los procesos relacionados con la recepción de los créditos de personas, su análisis, formalización, contabilización y activación además toda la tramitación de bonos y bonos crédito con el propósito de garantizar el flujo efectivo y eficiente de los mismos, colaborando así en el cumplimiento de los objetivos estratégicos del Conglomerado BCR.
Para ampliar información del CSO: Ingresar
Modified on by Marlen Sanchez Badilla B3143FA2-7503-49DB-8EB9-D362555CF1FB msanchez@bancobcr.com
|




 EXPOMÓVIL 2024.jpg